
L’action Schneider Electric a perdu 10% le lundi 5 octobre 2026, jour de l’annonce du rachat de l’éditeur américain de logiciels PTC pour 21,1 Mds€. Elle a encore cédé du terrain mardi et mercredi avant de se reprendre un peu : à 261,10 € au 8 octobre, la capitalisation est passée d’environ 165 à environ 145 Mds€, soit près de 20 Mds€, presque exactement le montant de l’acquisition. Cette chute intervient pourtant après un premier semestre que le marché avait salué : ventes en hausse de 14,0% en organique, EBITA ajusté en hausse de 22,1%, objectifs 2026 relevés. Après nos analyses de Novo Nordisk, de LVMH et d’Hermès, voici la lecture hiboo de ce dossier, développée en vidéo par Marie de Raismes et Maxime.
Cliquez ici pour découvrir notre vidéo sur Schneider Electric.
Ce qui s’est passé le 5 octobre
Schneider Electric rachète PTC (Boston) à 205 dollars par action, soit 42,3% au-dessus du dernier cours avant l’annonce, pour une valeur d’entreprise de 21,1 Mds€ (capitalisation boursière plus dette nette). L’opération sera financée par 5 à 6 Mds€ d’augmentation de capital et 16 à 17 Mds€ de dette. Schneider suspend aussi ses rachats d’actions en 2027 et 2028. La réalisation est prévue au troisième trimestre 2027.
C’est la troisième acquisition annoncée par le groupe cette année : avec Cognite et AiDASH, annoncées en juin, 27,2 Mds$ sont engagés en 2026, soit près de 17% de la valeur du groupe.
Le groupe : l’énergie d’abord, le logiciel ensuite
Fondé en 1836 au Creusot, Schneider Electric réalise 40,2 Mds€ de chiffre d’affaires en 2025, avec environ 159 000 salariés. Il est dirigé depuis fin 2024 par Olivier Blum. Il a deux métiers :
- La Gestion de l’énergie (83% des ventes, 33,3 Mds€ en 2025) : tableaux électriques, disjoncteurs et onduleurs qui amènent et sécurisent le courant dans un bâtiment, une usine ou un centre de données. C’est le métier le plus rentable, avec une marge d’EBITA ajusté de 22,4% au premier semestre 2026.
- Les Automatismes industriels (17% des ventes, 6,9 Mds€) : automates et systèmes qui pilotent les machines et les usines, où Schneider est numéro 4 mondial. Métier plus cyclique, à 14,0% de marge au premier semestre 2026 après deux années de faiblesse.
L’EBITA ajusté, indicateur de référence du groupe, ne se confond pas avec l’EBITDA : l’EBITDA remonte tous les amortissements, l’EBITA ajusté ne remonte que ceux des actifs achetés lors des acquisitions et retire les éléments exceptionnels.
Le logiciel n’est pas un troisième métier : il est réparti dans les deux, surtout dans la Gestion de l’énergie. Avec les services associés, il pèse 18% du chiffre d’affaires au deuxième trimestre 2026 (AVEVA pour les usines, ETAP pour les réseaux électriques, RIB pour les chantiers). C’est cette part que PTC doit accélérer.
La première région du groupe est l’Amérique du Nord (38% des ventes, contre 29% en 2019), devant l’Asie-Pacifique (26%), l’Europe de l’Ouest (23%) et le reste du monde (12%). La cause principale de cette bascule : les centres de données, qui pesaient environ 30% des prises de commandes en 2025 et dont la clientèle croît à trois chiffres au premier semestre 2026. Ces centres se construisent surtout aux États-Unis aujourd’hui, mais devraient suivre en Europe, en Asie et au Moyen-Orient, ce qui rééquilibrera la répartition.
Dix ans de comptes : une croissance rentable, un bilan qui se tend
Entre 2016 et 2025, le chiffre d’affaires est passé de 24,7 à 40,2 Mds€ (+63%, soit +5,6% par an), avec une seule année de recul, 2020 (-7,4%). La marge d’EBITA ajusté a gagné 4,6 points, de 14,1% à 18,7%. Le bénéfice par action ajusté a plus que doublé, de 3,81 € à 8,59 € (+8,6% par an), et le dividende est passé de 2,04 € à 4,20 € (+7,7% par an), sans aucune baisse.
La rentabilité des capitaux employés atteint 12,9% en 2025 (11,0% en moyenne sur dix ans) et celle des capitaux propres 16,2% (14,5% en moyenne). L’explication : Schneider est passé de la vente de produits (disjoncteurs, tableaux) à celle de systèmes complets, de logiciels et de services, qui se vendent plus cher sans demander beaucoup plus de capital par euro de vente.
Le bémol : cette montée en gamme a été financée par la dette. La dette nette est passée de 4,8 Mds€ fin 2016 à 13,2 Mds€ fin 2025, puis 15,4 Mds€ au 30 juin 2026. Rapportée à l’EBITDA, elle représente 1,1 fois en moyenne sur dix ans et 1,5 fois fin 2025 : modéré, mais la tendance est à la hausse.
Premier semestre 2026 : tout est en hausse
Chiffre d’affaires de 21,2 Mds€ (+14,0% en organique, c’est-à-dire hors change et acquisitions, avec un deuxième trimestre à +16,5%), EBITA ajusté de 4,1 Mds€ (+22,1%), marge de 19,3% (+120 points de base), bénéfice par action ajusté de 4,79 € (+20,7%). La Gestion de l’énergie accélère à +17,7% au deuxième trimestre, portée par les centres de données, et les Automatismes industriels repartent à +11,0%. Toutes les zones contribuent : +23,1% en Amérique du Nord, +19,7% en Chine et Asie de l’Est, +7,9% en Europe.
L’objectif 2026 a été relevé : +10 à +13% de croissance organique et +14 à +19% d’EBITA ajusté. Après un premier semestre à +14%, cela suppose +6 à +12% au second, face à une base plus exigeante (le troisième trimestre 2025 était déjà à +9%).
PTC : ce que Schneider achète, et à quel prix
PTC compte 7 000 salariés et 30 000 clients. C’est l’un des leaders mondiaux de la conception assistée par ordinateur (Creo) et de la gestion du cycle de vie des produits (Windchill), face à Siemens et Dassault Systèmes. Son chiffre d’affaires de 2,4 Mds€ en 2025 représente 6,0% de celui de Schneider, avec une marge d’EBITA ajusté d’environ 40%, soit plus du double de celle de Schneider (18,7%), et une croissance d’environ 10% par an en abonnements presque entièrement récurrents.
Sur le plan stratégique, l’actif est cohérent. Ces logiciels sont enfouis dans les processus d’ingénierie des clients, donc coûteux à remplacer, et leurs revenus sont prévisibles : un disjoncteur se vend quand le client construit, un abonnement se renouvelle chaque année. Et PTC est le chaînon manquant : Schneider avait l’exploitation des installations, puis les données et l’IA avec Cognite et AiDASH ; il lui manquait la conception. Les logiciels passeraient de 18% à 24% du chiffre d’affaires, et Schneider estime que son marché accessible dans les logiciels industriels triplerait.
Le prix, en revanche, est élevé : 21 fois l’EBITA ajusté attendu 2027 de PTC, contre 15 à 16 fois pour Schneider lui-même. Il achète donc PTC environ un tiers plus cher que sa propre valorisation, pour un actif à plus forte marge.
Les synergies : un calcul qui demande 46% de marge
Schneider justifie le prix par les synergies : l’EBITA ajusté de PTC passerait de 1,0 à un peu plus de 1,6 Md€, ce qui ramènerait le multiple de 21 à 13 fois. Il faut donc trouver environ 620 M€, avec deux sources annoncées :
- 250 M€ d’économies de coûts sur trois ans : un objectif classique, que les groupes atteignent en général.
- 800 M€ de ventes croisées (vendre les logiciels de PTC aux clients de Schneider et inversement).
Une fois les 250 M€ d’économies déduits, il reste environ 370 M€ à trouver, qui ne peuvent venir que des ventes croisées : 370 M€ sur 800 M€, soit 46% de marge, au-dessus des 40% de PTC lui-même. On demande à des ventes qui n’existent pas encore d’être plus rentables que celles qui existent. Chez hiboo, nous jugeons cet objectif très ambitieux, peut-être trop.
Pourquoi le marché sanctionne : prix élevé, rendement incertain
Première raison : la promesse est modeste. Schneider s’engage à ce que PTC rapporte plus que le coût du capital (9,0%) à la cinquième année après la réalisation, synergies comprises. Or 9,0% est un minimum, en dessous duquel une acquisition détruit de la valeur, alors que les capitaux employés du groupe rapportent 12,9%. Schneider met 21 Mds€ dans un actif qui, pendant au moins cinq ans, rapportera moins que le reste du groupe.
Seconde raison : cette promesse modeste n’est même pas assurée, puisqu’elle suppose 46% de marge sur les ventes croisées. S’ajoute un risque que personne ne sait chiffrer : si l’IA générative finit par faire une partie du travail des logiciels de conception, la valeur de PTC s’érode. C’est la crainte qui pesait déjà sur le secteur avant l’offre.
Le bilan : levier, dilution, rachats d’actions
À la réalisation, prévue au troisième trimestre 2027, la dette nette passerait de 15,4 à environ 31-32 Mds€, avant le cash-flow généré d’ici là. Rapportée à l’EBITA ajusté, PTC inclus, cela représente 3,5 fois, contre 1,9 fois aujourd’hui. Le groupe s’engage à garder sa notation A. À cela s’ajoutent deux ans sans rachats d’actions, qui retirent un soutien au bénéfice par action, et une augmentation de capital qui dilue les actionnaires d’environ 4%. Le dividende progressif est maintenu.
Valorisation : pas de décote
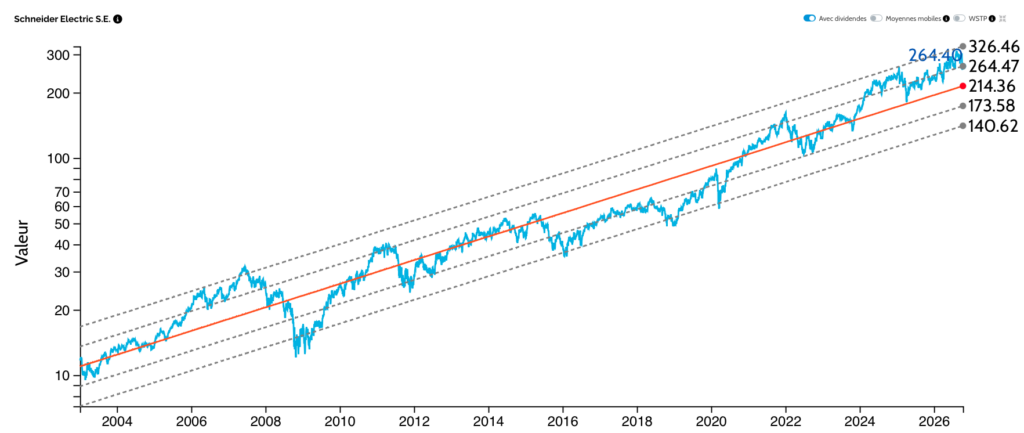
Après la baisse, l’action se paie encore environ 25 fois les bénéfices attendus en 2026, contre un PER moyen historique de 20 et un PER structurel estimé par hiboo à 22, c’est-à-dire le multiple qu’un groupe de cette qualité mérite durablement. Sur la droite de régression hiboo, le cours reste autour de +1 écart-type au-dessus de sa tendance. Contrairement à LVMH et Novo Nordisk, la baisse n’a pas créé de décote : elle a seulement ramené le titre un peu plus près de sa tendance.
Les prochains rendez-vous
- Le chiffre d’affaires du troisième trimestre, dont la publication a été avancée au 16 octobre : premier test après l’annonce.
- Le placement accéléré des 5 à 6 Mds€ d’actions nouvelles, dont la date n’est pas fixée.
- Le vote des actionnaires de PTC et les autorisations de concurrence, pour une réalisation au troisième trimestre 2027.
La conclusion hiboo
Schneider Electric reste l’un des meilleurs dossiers de notre univers : dix ans de croissance rentable, 12,9% de rentabilité des capitaux employés, un premier semestre à +22% de bénéfices opérationnels. L’acquisition de PTC est cohérente sur le plan stratégique et probablement judicieuse à long terme. Mais elle est payée au prix fort, financée avec un levier élevé, et sa création de valeur dépend de synergies de revenus ambitieuses qui restent à démontrer. Et même après la baisse, le titre se paie 25 fois les bénéfices, au-dessus de sa moyenne structurelle, à +1 écart-type de sa droite : des feux orange en matière de valorisation.
Chez hiboo, nous ne sommes donc pas en zone d’achat. Pour constituer ou renforcer une position, nous attendons un repli beaucoup plus marqué, idéalement sous la droite de régression. Comme toujours : pas de conseil d’achat, seulement de la méthode.
Retrouvez la fiche Schneider Electric sur hiboo.expert, avec la droite de régression, les comptes retraités et le consensus mis à jour chaque jour.
Questions fréquentes
Pourquoi l’action Schneider Electric a-t-elle baissé de 10% ? Le 5 octobre 2026, le groupe a annoncé le rachat de PTC pour 21,1 Mds€, financé par 5 à 6 Mds€ d’augmentation de capital et 16 à 17 Mds€ de dette, avec une suspension des rachats d’actions en 2027 et 2028.
Combien Schneider Electric paie-t-il PTC ? 205 dollars par action, soit 42,3% au-dessus du dernier cours, et 21 fois l’EBITA ajusté attendu 2027 de PTC (13 fois avec toutes les synergies annoncées).
L’action Schneider Electric est-elle chère après la baisse ? Elle se paie environ 25 fois les bénéfices attendus en 2026, contre un PER moyen de 20 et un PER structurel estimé à 22 par hiboo, et reste autour de +1 écart-type au-dessus de sa droite de régression.
Quel sera l’impact de PTC sur la dette de Schneider Electric ? La dette nette passerait d’environ 15,4 à 31-32 Mds€ à la réalisation (avant cash-flow), soit un levier de 3,5 fois l’EBITA ajusté contre 1,9 fois aujourd’hui.
Les analyses hiboo sont des informations et recommandations à caractère général ; elles ne constituent pas un conseil en investissement personnalisé. Tout investissement présente un risque de perte en capital.