
Le PEA est l’enveloppe la moins taxée pour détenir des actions et des ETF européens sur longue durée : après 5 ans, les gains ne supportent que 18,6% de prélèvements sociaux, contre 31,4% sur un compte-titres ordinaire (CTO). Le CTO, lui, n’a ni plafond de versements, ni limite géographique, ni durée de blocage. Les deux enveloppes ne s’excluent pas : rien n’interdit d’en détenir une de chaque.
Ces taux sont ceux en vigueur depuis le 1er janvier 2026 (chiffres vérifiés le 12 novembre 2026). Cet article compare les deux enveloppes sur cinq critères : le plafond, les titres accessibles, la fiscalité, les retraits et le traitement des pertes.
Quelle est la différence entre un PEA et un compte-titres ordinaire ?
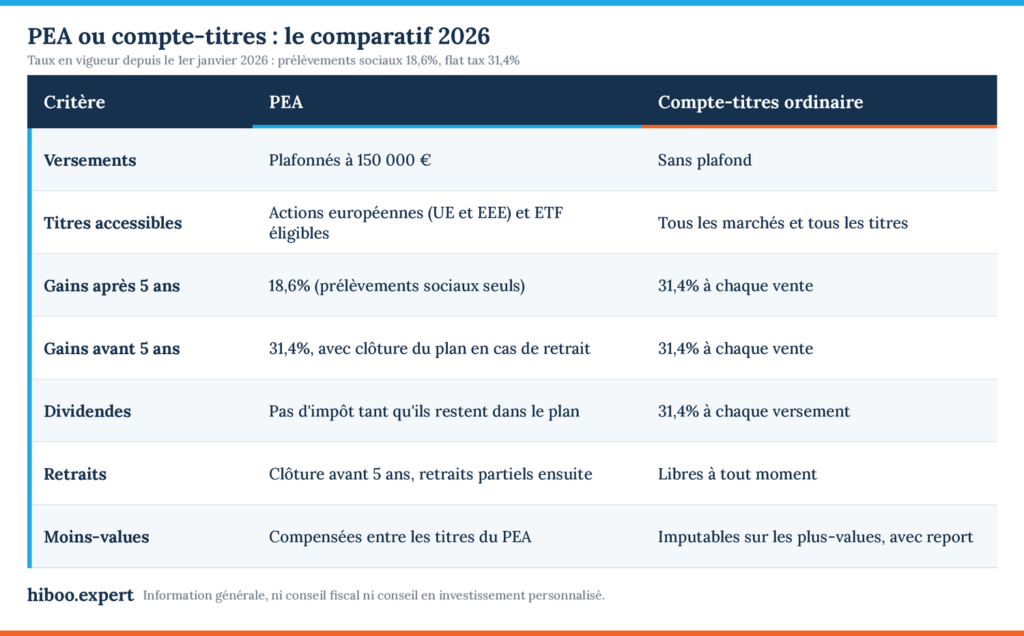
Le PEA (plan d’épargne en actions) est une enveloppe fiscale réservée aux personnes physiques. Chaque personne ne peut en détenir qu’un seul, et les versements sont plafonnés à 150 000 €. Le compte-titres ordinaire est un compte sans plafond, ouvert aux particuliers (en titulaire unique ou en compte joint) comme aux personnes morales.
Quelle fiscalité s’applique en 2026 ?
La loi de financement de la Sécurité sociale a porté les prélèvements sociaux de 17,2% à 18,6% au 1er janvier 2026, à la suite de la hausse de la CSG (de 9,2% à 10,6%). Le prélèvement forfaitaire unique (PFU, souvent appelé « flat tax ») passe en conséquence de 30% à 31,4% : 12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux. Pour le détail de cette hausse, voir notre article sur la flat tax 2026.
Que paie-t-on sur un PEA ?
- Retrait avant 5 ans : le plan est clôturé (sauf cas de déblocage anticipé prévus par la loi) et les gains sont taxés à 31,4%.
- Retrait après 5 ans : les gains sont exonérés d’impôt sur le revenu, seuls les 18,6% de prélèvements sociaux restent dus, et des retraits partiels sont possibles sans clôturer le plan.
- Dividendes : aucun impôt tant qu’ils restent dans le plan, la taxation intervient au moment du retrait des gains.
Que paie-t-on sur un compte-titres ordinaire ?
- Chaque plus-value réalisée et chaque dividende encaissé sont taxés au PFU de 31,4%.
- Une option pour le barème progressif de l’impôt sur le revenu existe : elle porte sur l’ensemble des revenus du capital de l’année, et les prélèvements sociaux de 18,6% restent dus dans tous les cas.
Que donne la différence en euros ?
Prenons une hypothèse pédagogique, qui n’est pas une prévision : 10 000 € investis dans des titres éligibles au PEA, vendus huit ans plus tard avec un gain de 5 000 € (frais de courtage et retenues étrangères exclus).
- Dans un PEA : 5 000 € × 18,6% = 930 € de prélèvements, soit 14 070 € nets.
- Dans un compte-titres : 5 000 € × 31,4% = 1 570 € de prélèvements, soit 13 430 € nets.
- Écart : 640 €, soit les 12,8% d’impôt sur le revenu (12,8% de 5 000 €).
Les dividendes accentuent l’écart. Pour un portefeuille de 10 000 € qui verse 300 € de dividendes par an (3%), un compte-titres prélève 94,20 € chaque année (31,4%), soit 942 € sur dix ans à dividende constant. Dans un PEA, ces dividendes restent intacts tant qu’ils ne sont pas retirés.
Quels titres peut-on acheter dans chaque enveloppe ?
Le PEA accepte les actions de sociétés ayant leur siège dans l’Union européenne ou dans l’Espace économique européen (Norvège, Islande, Liechtenstein) et soumises à l’impôt sur les sociétés, ainsi que certains ETF. Une action américaine, suisse, britannique ou cotée à Hong Kong ne peut pas y entrer.
Pour les ETF, l’éligibilité s’apprécie fonds par fonds. Certains ETF qui suivent des indices mondiaux sont éligibles au PEA grâce à une réplication synthétique (par contrat d’échange, ou « swap »), mécanisme expliqué dans notre article ETF swap : ça veut dire quoi, concrètement ?. Pour s’exposer directement aux États-Unis, voir Investir aux USA : quels ETFs choisir en 2026 ?. L’éligibilité figure dans la documentation du fonds et chez le courtier.
Le compte-titres ordinaire n’a pas cette limite : actions du monde entier, obligations, ETF non éligibles au PEA. Les dividendes de sociétés étrangères peuvent toutefois subir une retenue à la source dans le pays d’origine, dont le traitement dépend des conventions fiscales.
Quelles sont les règles de retrait et de blocage ?
Sur un PEA, la durée de 5 ans est la règle centrale. Avant cette échéance, un retrait entraîne la clôture du plan et la taxation des gains à 31,4%. Après 5 ans, le plan reste ouvert en cas de retrait partiel. Le compte-titres ordinaire offre une liquidité complète : on vend, on retire, sans effet sur l’existence du compte.
Le traitement des pertes diffère aussi. Dans un PEA, les moins-values restent dans l’enveloppe et se compensent entre les titres du plan. Sur un compte-titres, elles s’imputent sur les plus-values réalisées, avec un report possible sur les années suivantes.
Peut-on avoir un PEA et un compte-titres en même temps ?
Oui, rien ne l’interdit. Les usages courants se répartissent ainsi : le PEA pour des actions et des ETF éligibles détenus longtemps, le compte-titres pour les titres hors de la zone du PEA, pour les sommes dont on peut avoir besoin rapidement et pour les versements au-delà du plafond de 150 000 €. Un même titre éligible, détenu dans un PEA plutôt que dans un compte-titres, supporte une fiscalité plus faible en cas de gain après 5 ans.
Ces usages sont des repères généraux, pas un conseil adapté à une situation personnelle : la bonne répartition dépend de l’horizon de placement, de la tranche d’imposition et du patrimoine de chacun. Pour une comparaison avec le plan dédié aux petites et moyennes entreprises, voir PEA ou PEA-PME : lequel choisir ?.
Comment hiboo aborde la question des enveloppes ?
hiboo suit un portefeuille PEA et un portefeuille compte-titres. Cette séparation illustre un principe simple : l’enveloppe se choisit titre par titre, selon l’éligibilité, la durée de détention envisagée et la fiscalité. Ces portefeuilles sont présentés à titre d’information, sans conseil personnalisé.
Points clés à retenir
- Le PEA limite la fiscalité des gains à 18,6% après 5 ans, contre 31,4% sur un compte-titres ordinaire.
- Le PEA est plafonné à 150 000 € de versements et limité aux titres européens éligibles.
- Le compte-titres n’a ni plafond, ni limite géographique, ni blocage, mais chaque gain et chaque dividende sont taxés.
- Un retrait de PEA avant 5 ans clôture le plan et déclenche une taxation à 31,4%.
- Les deux enveloppes peuvent être détenues en parallèle.
Questions fréquentes
Peut-on ouvrir un PEA et un compte-titres chez deux établissements différents ?
Oui. Le PEA est limité à un par personne, mais un même investisseur peut détenir un PEA dans un établissement et un ou plusieurs comptes-titres ailleurs, sans restriction légale.
Que se passe-t-il si l’on retire de l’argent d’un PEA avant 5 ans ?
Le plan est clôturé et les gains sont taxés à 31,4% (12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux). Certains cas de déblocage anticipé sont prévus par la loi (licenciement, invalidité, mise à la retraite, par exemple).
Le PEA est-il exonéré d’impôt après 5 ans ?
Il est exonéré d’impôt sur le revenu, mais pas de prélèvements sociaux : 18,6% restent dus sur les gains depuis le 1er janvier 2026.
Pour aller plus loin
Pour voir comment des titres se répartissent entre un PEA et un compte-titres, consultez les portefeuilles PEA et compte-titres de hiboo. Le test gratuit (sans carte bancaire) donne accès à l’offre DATA, aux dernières vidéos et aux lives, au screener hiboo et à une analyse gratuite partagée pendant le test. Pour apprendre à lire par vous-même les comptes d’une entreprise et à juger le prix d’une action, la formation hiboo enseigne la méthode. Les abonnements donnent ensuite accès à l’ensemble des analyses.
Cet article est une information générale. Il ne constitue ni un conseil en investissement personnalisé, ni un conseil fiscal. Tout investissement comporte un risque de perte en capital.
Sources
- XTB, Fiscalité PEA 2026 : imposition avant et après 5 ans
- Café de la Bourse, Quelle est la fiscalité du PEA en 2026
- Platero, Fiscalité du PEA : guide complet 2026
- Hagnéré Patrimoine, PEA 2026 : plafond, fiscalité des retraits et 3 cas chiffrés
- Max Compta, Flat tax à 31,4% en 2026 : PEA, compte-titres, ETF, dividendes
- Finary, PEA ou compte-titres en 2026 : lequel choisir ?
- Fortuny Conseil, Compte-titres ou PEA : lequel choisir pour investir en Bourse ?