
L’action Kering vaut 216 € au 15 octobre 2026, contre 798 € à son plus haut de juillet 2021 : elle a perdu 73%, et le groupe pèse 25,8 Mds€ en Bourse. Sur la droite de régression hiboo, le cours est à -2,3 écarts-types, soit 62% sous la tendance. Mais Kering a changé de dirigeant (Luca de Meo, arrivé en 2025), de périmètre (vente de la Beauté à L’Oréal) et de plan stratégique (ReconKering). La question du jour : cette décote est-elle une opportunité, ou le reflet de profits qui n’ont pas encore touché le fond ? Marie de Raismes et Maxime répondent en vidéo, quelques jours avant la publication du chiffre d’affaires du troisième trimestre, jeudi 22 octobre 2026.
Découvrir la vidéo hiboo sur Kering.
Que contient Kering aujourd’hui ?
Kering, fondé en 1963, est un groupe de luxe détenu par la famille de François-Henri Pinault, son actionnaire principal. Il est dirigé depuis 2025 par Luca de Meo, ancien dirigeant de Renault. Au premier semestre 2026, il a réalisé 7,2 Mds€ de chiffre d’affaires, avec 1 635 magasins en propre. Depuis cette année, il publie ses ventes en quatre blocs :
- La Mode et Maroquinerie : 80% des ventes (5,8 Mds€) et 76,5% du résultat opérationnel courant. Elle regroupe Gucci, Saint Laurent, Bottega Veneta, Balenciaga, Alexander McQueen et Brioni.
- La Joaillerie : 7% des ventes (521 M€) mais 3,0% du résultat (32 M€, soit 6% de marge). Elle réunit Boucheron, Pomellato, DoDo et Qeelin, regroupées depuis mars dans une entité dédiée.
- Les Lunettes, avec Kering Eyewear : 13% des ventes (965 M€) et 20,5% du résultat (222 M€, soit 23% de marge).
- Les services du groupe : 1% des ventes, avec un coût net.
Les parts de résultat se calculent avant frais centraux, sur les trois activités (1 082 M€ au premier semestre 2026). Les frais centraux (152 M€) sont ensuite déduits pour obtenir les 921 M€ du groupe.
Gucci : une dépendance qui baisse pour la mauvaise raison
Gucci pèse 38% des ventes du groupe (2,8 Mds€) et 43,3% du résultat, avec une marge de 17%. Il représentait 50% des ventes et près de 75% du résultat il y a trois ans. La dépendance de Kering à Gucci diminue, mais pas parce que les autres Maisons montent en puissance : parce que Gucci a reculé beaucoup plus vite qu’elles.
Une répartition mondiale, avec un effet de change
L’Asie-Pacifique hors Japon et l’Europe de l’Ouest pèsent chacune 30% des ventes, l’Amérique du Nord 24%, le Japon 7% et le reste du monde 9%. 76% des ventes sont réalisées hors de la zone euro : quand l’euro monte, les ventes converties en euros baissent.
La Beauté n’est plus dans les comptes
Kering a vendu Kering Beauté, avec la maison de parfums Creed, à L’Oréal pour environ 4 Mds€ (opération finalisée le 31 mars 2026). L’Oréal a signé des licences pour les parfums et cosmétiques des Maisons de Kering : le groupe touche des redevances et ne porte plus les usines ni les stocks. Les chiffres 2025 cités dans cet article sont donc retraités sans la Beauté, faute de quoi la comparaison n’aurait aucun sens.
Dix ans de comptes : trois chiffres qui résument l’histoire
- Le chiffre d’affaires est passé de 11,6 Mds€ en 2015 à un sommet de 20,4 Mds€ en 2022, puis à 14,7 Mds€ en 2025. Une partie de cette baisse tient au retraitement de la Beauté, mais à périmètre comparable, le recul de 2025 reste de -13%. Le résultat opérationnel est passé de 5,6 Mds€ en 2022 (27,5% de marge) à 1,6 Md€ en 2025 (11,1% de marge).
- Le bénéfice net récurrent par action a été divisé par 5 entre 2022 et 2025. Au premier semestre 2026, il est de 2,89 €, en baisse de 12%. Le dividende a suivi : 14 € en 2022 et 2023, 3 € pour 2025, auxquels s’ajoute 1 € exceptionnel lié à la vente de la Beauté.
- La rentabilité des capitaux propres, c’est-à-dire le bénéfice rapporté aux fonds des actionnaires, est passée de 25,8% en 2022 à 0,5% en 2025, contre 16,7% en moyenne sur dix ans.
Pourquoi une chute du bénéfice aussi forte alors que le chiffre d’affaires n’a perdu que 13% à périmètre comparable en 2025 ? C’est l’effet de levier opérationnel, qui joue dans les deux sens. Un groupe de luxe a des coûts presque fixes : boutiques, loyers, équipes, communication. Quand les ventes baissent, ces coûts restent et la marge s’effondre. S’y ajoute la concentration sur Gucci, qui assurait près de trois quarts des profits il y a trois ans : quand la première Maison perd 19% de ses ventes, comme en 2025, aucune autre ne peut compenser.
Un bilan assaini
La dette nette était de 8,0 Mds€ fin 2025. Elle est de 3,3 Mds€ au 30 juin 2026. Rapportée au résultat avant intérêts, impôts et amortissements (hors dette de loyers), cela fait 1,4 fois, contre 3,4 fois fin 2025. Le groupe est déjà sous l’objectif de 1,5 fois qu’il s’était fixé pour fin 2026, et sa notation S&P est BBB+, perspective stable : la dette n’est plus le sujet. Cette baisse vient surtout de ventes d’actifs qui ne se répètent pas, mais elle est acquise.
Premier semestre 2026 : la croissance revient, le bénéfice par action baisse encore
- Chiffre d’affaires de 7,2 Mds€, -3% en publié, mais +1% à périmètre et taux de change constants. L’écart de quatre points s’explique par les devises : l’euro s’est renforcé, ce qui retire 280 M€ de ventes (dont 105 M€ sur le dollar, 72 M€ sur le yen et 43 M€ sur le won coréen). Le deuxième trimestre est à +2%, après un premier trimestre stable : c’est la première croissance depuis trois ans.
- Résultat opérationnel courant de 921 M€, stable, marge de 12,8% (+0,4 point). Les charges d’exploitation reculent de 5%, grâce à 84 fermetures de magasins en six mois, aux achats renégociés et aux dépenses réduites.
- Bénéfice net récurrent par action de 2,89 €, en baisse de 12%. Trois postes pèsent sur le bénéfice malgré un résultat opérationnel stable.
Pourquoi le bénéfice baisse alors que le résultat opérationnel est stable
- La charge financière reste à 280 M€ malgré la baisse de la dette : 120 M€ sont des intérêts sur les loyers, et le gain de 42 M€ sur le coût de la dette est annulé par des pertes de change.
- La part des actionnaires minoritaires est en hausse de 12%.
- Les sociétés mises en équivalence (les participations minoritaires, essentiellement Valentino, détenu à 30% depuis 2023) passent de +1 M€ à -23 M€.
Le bénéfice net total tombe à 189 M€ après 223 M€ de charges non récurrentes, dont 41 M€ de dépréciations.
Par Maison et par région
Gucci recule de 5% en comparable, mais la tendance s’améliore : -8% au premier trimestre, -2% au second. Son résultat opérationnel est de 468 M€ (17% de marge). La Joaillerie progresse de 20% et double son résultat à 32 M€. Les Lunettes gagnent 8%, avec 23% de marge. Par région : l’Amérique du Nord est en tête à +9%, le Japon à +2%, l’Asie-Pacifique hors Japon est stable (la Corée du Sud compense la Chine continentale), l’Europe de l’Ouest recule de 2% et le reste du monde de 8%, avec moins de touristes, notamment au Moyen-Orient.
Le groupe ne donne pas de chiffres pour 2026 : son objectif est de revenir à la croissance et d’améliorer sa rentabilité.
Ce qui a changé en un an : cessions et nouvelle licence
- La dette nette a baissé de 4,7 Mds€ en six mois, d’abord grâce à l’encaissement de la vente de la Beauté, mais aussi à une cession d’immeuble : celui de la via Monte Napoleone, à Milan, apporté à une société détenue à 80% par Al Mirqab Group. Kering a reçu 729 M€ à la clôture et en recevra 432 M€ dans cinq ans. Le flux de trésorerie opérationnel hors immobilier et hors accord Gucci Beauté est de 1,8 Md€, contre 1,1 Md€ un an plus tôt. Le bilan est propre, mais la dette baisse surtout grâce à des ventes d’actifs, pas à des profits.
- Une nouvelle licence pour Gucci. Le 7 juillet, Gucci a signé avec L’Oréal un contrat exclusif de 50 ans pour ses parfums et cosmétiques, avec effet mi-2027, un an plus tôt que prévu. Kering a dû dédommager Coty, le titulaire précédent, à hauteur d’environ 400 M$, dont L’Oréal rembourse environ 70%.
- Un nouveau segment, la Joaillerie. Kering en fait une plateforme intégrée, avec un dirigeant dédié et l’intention de doubler ses ventes d’ici 2030. Montres et bijoux ne pesaient que 1,2 Md€ l’an dernier, moins de 10% du groupe.
ReconKering : le plan de Luca de Meo
Présenté le 16 avril 2026 lors de la journée investisseurs à Florence, le plan ReconKering se déroule en trois phases : refonte des Maisons d’ici fin 2026, croissance durable d’ici fin 2028, position de leader en 2030. Les objectifs chiffrés :
- Une marge opérationnelle d’environ 22% à moyen terme, contre 11% en 2025 : un doublement, pour atteindre le niveau de LVMH, mais sans calendrier.
- Une rentabilité des capitaux employés supérieure à 20%, elle aussi à moyen terme.
- Chez Gucci, 20% de surface de vente en moins, avec un chiffre d’affaires au mètre carré à doubler. Le groupe ferme aussi des magasins : 130 en Chine, et au moins 100 fermetures nettes au total en 2026.
- Pour les actionnaires, un dividende d’environ 50% du bénéfice net chaque année, et une dette ramenée à 1,5 fois le résultat avant intérêts, impôts et amortissements fin 2026, un objectif déjà atteint à 1,4 fois au 30 juin.
De la Renaulution à ReconKering : la même méthode ?
Renaulution, ReconKering : Luca de Meo a le sens du jeu de mots. Dans les grandes lignes, on retrouve aussi sa méthode, avec quatre ressemblances :
- Un plan en trois phases : résurrection, rénovation puis révolution chez Renault ; refonte, croissance durable puis leadership chez Kering.
- Un pilotage par la valeur plutôt que par le volume : Renault a cessé de viser les parts de marché pour viser la rentabilité et la trésorerie, et Kering ferme des magasins (84 en six mois, 130 en Chine, 20% de surface en moins chez Gucci) pour doubler les ventes au mètre carré.
- Une discipline sur le capital : Renault ramenait ses investissements et sa recherche vers 8% du chiffre d’affaires, Kering plafonne ses investissements à 5 à 6%.
- Des cibles de rentabilité sur le capital : Renault visait au moins 15 points de rentabilité des capitaux employés en plus entre 2019 et 2025, Kering vise plus de 20%.
Le marché a-t-il été convaincu ?
Non. Peut-être parce que ce plan rappelait un peu trop l’ère Renault, alors que les produits n’ont rien à voir : une voiture se pilote avec des indicateurs industriels, alors que l’image d’une Maison de luxe se construit par la création et la désirabilité, ce que la discipline de coûts ne garantit pas. Le jour de la présentation, le titre reculait de près de 4%, après avoir déjà perdu environ 20% depuis le début de l’année. JPMorgan a jugé les objectifs de rentabilité supérieurs aux attentes, mais regrette l’absence de cibles pour 2026 et 2027.
À notre sens, le plan est cohérent sur le papier. Mais pour doubler la marge, il faut que les ventes repartent, et cela dépend d’abord de Gucci, qui recule encore de 5% au premier semestre. Sa tendance s’améliore, mais tant que ses ventes comparables ne sont pas positives, la marge cible reste une promesse.
Consensus : +53% de bénéfice attendu en 2027
Le consensus des analystes attend un bénéfice récurrent par action de 5,65 € en 2025, 6,33 € en 2026 (+12%) et 9,70 € en 2027 (+53%). Au cours de 216 €, cela fait un PER de 34 sur les bénéfices 2026 et de 22 sur ceux de 2027. L’objectif de cours moyen est de 265 €, soit 23% au-dessus du cours actuel.
Ces estimations sont-elles réalistes ? Deux remarques, qui demandent de la prudence :
- Pour 2026, le bénéfice récurrent par action est de 2,89 € au premier semestre. Atteindre 6,33 € suppose un second semestre à 3,44 €, soit 19% de plus que le premier. C’est possible, mais pas encore visible dans les comptes.
- Les +53% de 2027 supposent les premiers effets du plan : c’est le risque de révision à la baisse le plus sérieux.
Autre repère : le PER moyen historique de Kering est aux environs de 19. Même sur 2027, le titre se paie plus cher que ses niveaux historiques. Sur les bénéfices, il n’y a donc pas de décote.
La droite de régression : une décote réelle, mais à relativiser
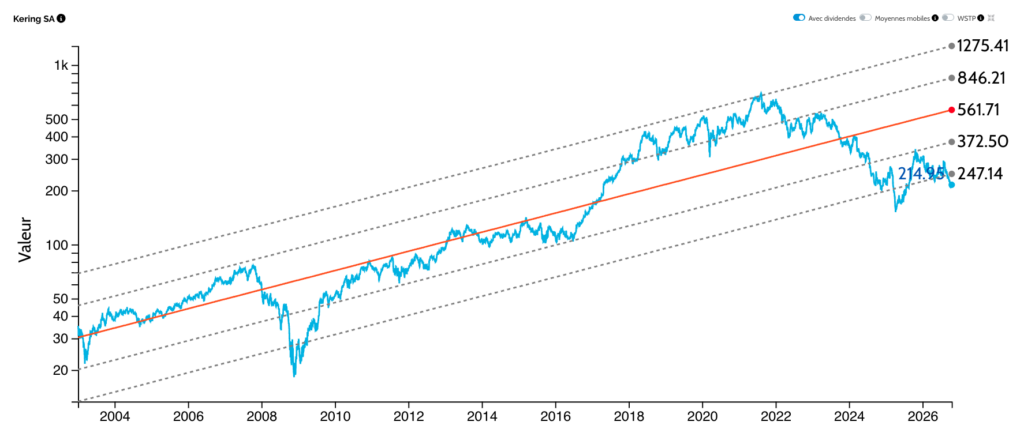
Sur 20 ans, le cours est à -2,3 écarts-types sous sa droite de régression. Mais il y a une raison de méthode pour ne pas s’arrêter là. La pente de cette droite est de 13,1% par an, alors que la rentabilité structurelle des capitaux propres de Kering, estimée par hiboo, est de 10,0%. La droite suppose donc un rythme de croissance du cours supérieur à ce que la rentabilité du groupe peut produire, notamment parce qu’elle intègre une transformation qui ne se répétera pas : à partir de 1999, PPR, l’ancien nom de Kering, est passé de la distribution (Printemps, Conforama, Fnac, La Redoute, vendus entre 2006 et 2013) au luxe, avec les rachats de Gucci, Yves Saint Laurent, Bottega Veneta ou Balenciaga, avant de se séparer de Puma en 2018, puis de la Beauté. La droite mesure donc en partie un changement de métier.
Recalculée avec une pente de 10% (la rentabilité structurelle, et donc le rythme auquel le cours peut croître sans que le PER monte), la droite place le cours à environ 47% en dessous, à -1,5 écart-type environ : une décote encore réelle, mais bien plus modeste. Cette estimation est une approximation de hiboo, hors fiche.
La conclusion hiboo
Le dossier s’améliore, mais il n’est pas encore prouvé. La décote sur la droite est réelle, mais elle est plus faible qu’elle n’en a l’air, et elle ne se retrouve pas dans les bénéfices.
Une précaution de plus, sur la valorisation du secteur : nous pensons que les PER du luxe vont globalement baisser sur l’ensemble du secteur, comme nous l’avons évoqué à propos d’Hermès et de LVMH, après une période exceptionnelle. Même si les bénéfices de Kering remontent, un PER plus bas pour tout le secteur pèserait sur sa valorisation. Nous restons donc partagés sur le dossier, et dans le doute, nous préférons rester à l’écart.
Rendez-vous jeudi 22 octobre 2026 pour le chiffre d’affaires du troisième trimestre, que nous analyserons sur le compte X de hiboo. Comme toujours : pas de conseil d’achat, seulement de la méthode.
Retrouvez la fiche de Kering sur hiboo.expert, avec la droite de régression, les comptes et le consensus mis à jour chaque jour. Pour apprendre à lire vous-même une droite de régression, un PER structurel ou un bilan, découvrez la formation hiboo.
Questions fréquentes
Pourquoi l’action Kering a-t-elle autant baissé ? Les ventes sont passées de 20,4 Mds€ en 2022 à 14,7 Mds€ en 2025 (en partie par retraitement de la Beauté), et le bénéfice récurrent par action a été divisé par 5. L’effet de levier opérationnel, avec des coûts presque fixes, et la chute de Gucci, qui assurait près de trois quarts des profits il y a trois ans, expliquent cette baisse.
L’action Kering est-elle décotée ? Sur la droite de régression hiboo, le cours est à -2,3 écarts-types. Mais la pente de la droite (13,1% par an) dépasse la rentabilité structurelle (10,0%) : recalculée avec 10%, la décote est d’environ -1,5 écart-type. Et sur les bénéfices, le titre se paie 34 fois ceux de 2026 et 22 fois ceux de 2027, contre un PER moyen historique d’environ 19.
Quand Kering publie-t-il ses résultats du troisième trimestre ? Jeudi 22 octobre 2026.
Quel est le dividende de Kering ? 3 € pour 2025, plus 1 € exceptionnel lié à la vente de la Beauté. Le plan ReconKering vise un dividende d’environ 50% du bénéfice net.
Qu’est-ce que le plan ReconKering ? Le plan présenté par Luca de Meo le 16 avril 2026 : refonte des Maisons d’ici fin 2026, croissance durable d’ici fin 2028, leader en 2030, avec une marge opérationnelle visée d’environ 22% contre 11% en 2025.
Contenu informatif et pédagogique. Ni conseil en investissement, ni recommandation personnalisée. Investir en Bourse comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.