
La Bourse de Madrid est souvent résumée à ses banques et à ses électriciens. C’est oublier qu’elle abrite des groupes industriels et technologiques de taille mondiale, dont plusieurs affichent depuis vingt ans des parcours boursiers comparables aux meilleures valeurs européennes. Fin 2026, cinq d’entre eux cotent nettement sous leur droite de régression, entre 22% et 46% selon les cas : Amadeus, CIE Automotive, Vidrala, Cellnex et Grifols.
Une décote ne fait pas une opportunité. Elle peut signaler un excès de pessimisme du marché, mais aussi une rupture dans la capacité de l’entreprise à créer de la valeur. Pour chacune de ces cinq valeurs, nous avons donc cherché à comprendre pourquoi le marché la boude, et si les derniers résultats publiés confirment ou contredisent ce jugement.
1. Amadeus IT : le leader des réservations de voyage à -34,5% de sa tendance
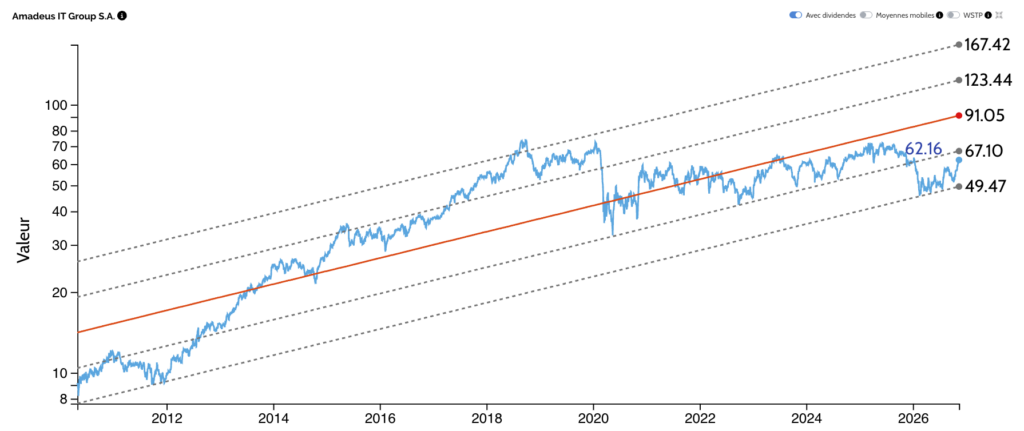
Amadeus développe les systèmes de réservation, de distribution et de gestion utilisés par les compagnies aériennes, les hôtels et les agences de voyages dans plus de 190 pays. Sa droite de régression progresse de 11,9% par an depuis l’introduction en Bourse de 2010. Le titre cote 59,64 €, contre 91,01 € pour la droite : il se situe entre -1 et -2 écarts-types.
L’exploitation, elle, ne montre pas de rupture. Au troisième trimestre 2026, le chiffre d’affaires du groupe a progressé de 5,5%, avec une marge d’EBIT ajusté en hausse de 0,3 point, et les rachats d’actions menés en 2025 et 2026 amplifient la progression du bénéfice par action. La direction prévient toutefois que l’objectif annuel sera plutôt atteint dans le bas de la fourchette, en raison du conflit au Moyen-Orient.
La vraie question posée par le marché est ailleurs : l’intelligence artificielle va-t-elle permettre aux voyageurs et aux compagnies de contourner les intermédiaires techniques comme Amadeus ? Le groupe répond en multipliant les partenariats avec les grands acteurs de l’IA, en faisant valoir que ses systèmes restent l’infrastructure sur laquelle ces outils viennent se brancher. La qualité historique de sa rentabilité soutient la pente de la droite ; c’est la durabilité de cette rentabilité qu’il faut juger.
L’objectif moyen du consensus, 69,58 €, ne laisse que 16,7% de potentiel : les analystes restent prudents, bien en deçà de la tendance de long terme.
2. CIE Automotive : un équipementier rentable valorisé comme un équipementier en difficulté
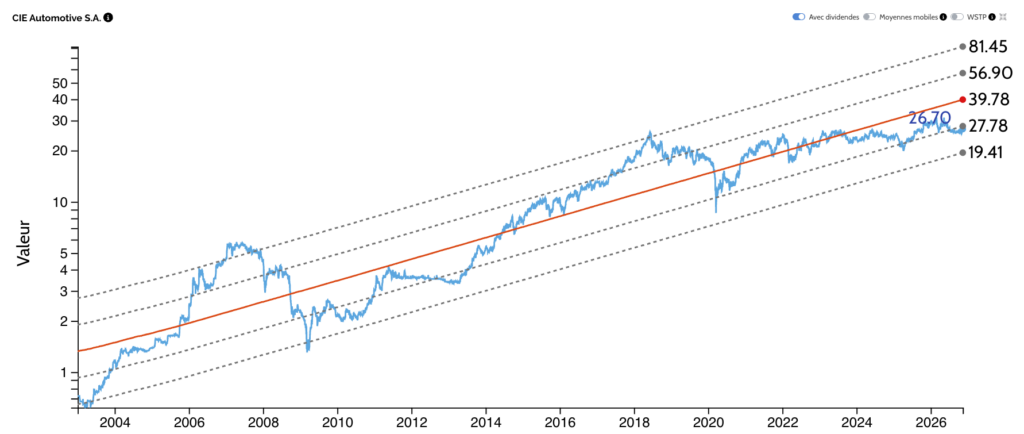
CIE Automotive fabrique des composants de châssis, de transmission, de moteur et de carrosserie dans plus de 20 pays, avec une filiale indienne cotée à Bombay. Sa droite de régression progresse de 15,6% par an depuis 2003, un rythme rare dans un secteur aussi cyclique. À 25,40 €, le titre cote 36,0% sous sa droite (39,69 €), entre -1 et -2 écarts-types.
Le marché applique à CIE la décote de l’ensemble de l’équipement automobile européen, pénalisé par le ralentissement de la production et la concurrence chinoise. Les comptes racontent une histoire différente. En 2025, le groupe a dégagé le bénéfice net le plus élevé de son histoire, 336 M€. Sur les neuf premiers mois de 2026, le chiffre d’affaires atteint 3 140,9 M€ et le résultat net 274,8 M€, tous deux en progression sur un an. Au premier semestre, la croissance à changes constants a dépassé de plus de 10 points celle de la production automobile mondiale.
La direction annonce par ailleurs une hausse du taux de distribution, de 42% des bénéfices en 2026 à 50% en 2027, et prévoit de financer ses engagements sans augmenter sa dette nette. L’objectif moyen du consensus, 36,11 €, représente un potentiel de 42,2%, le plus élevé des cinq valeurs.
Le point de vigilance reste l’exposition au cycle automobile : une récession prolongée en Europe et en Amérique du Nord pèserait sur les volumes, quelle que soit la qualité de la gestion.
3. Vidrala : la régularité d’un fabricant de bouteilles, à -22% de sa droite
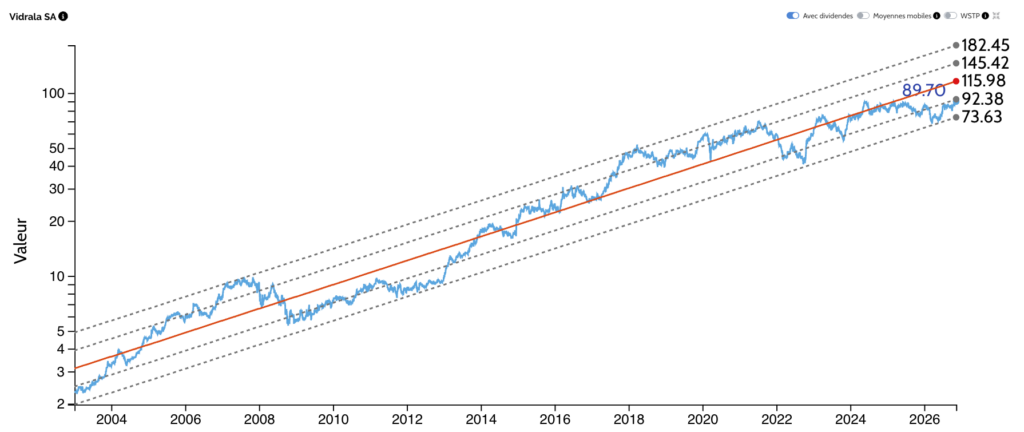
Vidrala produit des bouteilles et pots en verre pour les vins, bières, spiritueux et boissons non alcoolisées, en Espagne, au Portugal, au Royaume-Uni, en Italie et en Amérique du Sud. C’est la plus forte pente du groupe : 16,4% par an depuis 2003. À 90,20 €, le titre cote 22,0% sous sa droite (115,64 €), juste sous la borne de -1 écart-type (92,12 €).
La décote s’explique par un environnement difficile : consommation de boissons en repli en Europe, concurrence vive et coûts énergétiques élevés. Vidrala y répond par ses marges. Sur les neuf premiers mois de 2026, les ventes atteignent 1 146,5 M€ et l’EBITDA 338,5 M€, soit une marge proche de 30%, tandis que le bénéfice par action ajusté progresse de 6,4% à 4,99 €. Le groupe vise plus de 450 M€ d’EBITDA sur l’année et poursuit sa diversification géographique, avec l’acquisition du chilien Cristalerías Toro pour 75 M€.
Le dividende a été relevé chaque année, et la société complète sa distribution par des rachats d’actions. Le potentiel vers l’objectif du consensus (100,73 €) n’est que de 11,7%, mais l’écart à la droite, plus modéré que pour les autres valeurs, s’accompagne de la plus grande régularité d’exploitation des cinq.
4. Cellnex Telecom : de la machine à acquisitions à la machine à cash
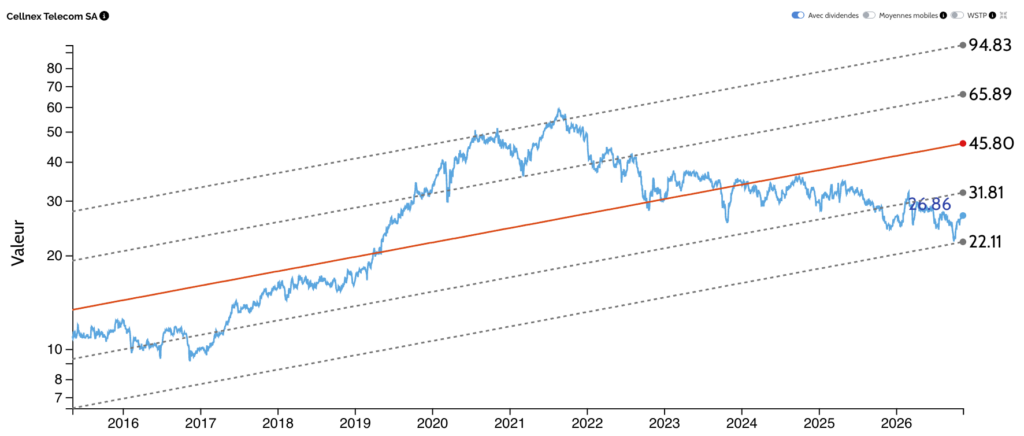
Cellnex est le premier gestionnaire indépendant de tours et de sites télécoms en Europe, avec plus de 110 000 sites loués aux opérateurs mobiles et aux diffuseurs. Sa droite de régression, tracée sur onze ans seulement, progresse de 11,4% par an. À 26,83 €, le titre cote 41,6% sous sa droite (45,91 €), entre -1 et -2 écarts-types.
Cette droite doit être lue avec prudence. L’historique est court, et la pente est tirée par la période 2019-2021, quand les taux nuls permettaient à Cellnex d’acheter des tours à crédit et à la Bourse de payer cette croissance très cher. Le groupe n’a jamais affiché une rentabilité des capitaux propres capable de justifier cette pente. La remontée des taux a mis fin à ce modèle.
Depuis, sous la pression d’actionnaires activistes, Cellnex a changé de logique : cessions d’actifs non stratégiques, réduction de la dette, et redistribution du cash. Sur les neuf premiers mois de 2026, le flux de trésorerie disponible a plus que doublé, à 474 M€. Le groupe consacre 1 Md€ à ses actionnaires en 2026 (500 M€ de dividendes et 500 M€ de rachats d’actions), soit, avec 2025, environ 2 Mds€ redistribués, plus de 10% de sa capitalisation. La dette reste toutefois lourde : la valeur d’entreprise approche 39 Mds€ pour une capitalisation d’environ 18 Mds€.
L’objectif du consensus (34,22 €) représente un potentiel de 27,5%. Le dossier repose moins sur un retour à la droite que sur la capacité du nouveau modèle à faire croître le cash par action.
5. Grifols : la décote la plus forte, et le dossier le plus risqué
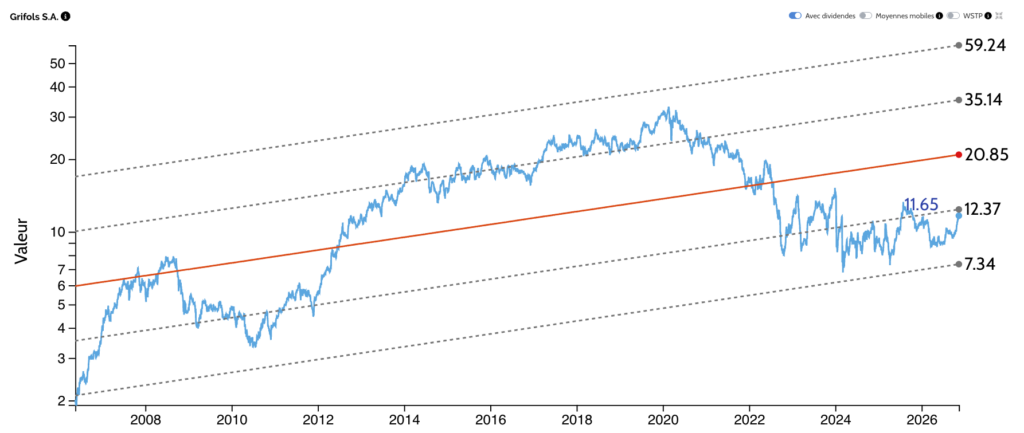
Grifols est l’un des leaders mondiaux des médicaments dérivés du plasma sanguin (immunoglobulines, albumine, alpha-1), avec une activité de diagnostic. C’est la plus forte décote de notre sélection : à 11,22 €, le titre cote 46,3% sous sa droite (20,89 €), sous la borne de -1 écart-type.
C’est aussi la pente la plus faible : 6,3% par an depuis 2006. Grifols a financé sa croissance par la dette, et le marché le lui fait payer depuis l’effondrement du cours en 2022, aggravé en janvier 2024 par les accusations du vendeur à découvert Gotham City Research sur sa comptabilité. Le levier financier reste le premier sujet du dossier.
L’exploitation se redresse pourtant. Le chiffre d’affaires 2025 a atteint 7 524 M€. Au troisième trimestre 2026, les ventes ont progressé de 8,4% à changes constants, à 2 040 M€, et l’EBITDA ajusté de 9,8%, à 538 M€, soit une marge de 26,4%, portée par les immunoglobulines. La pression sur les prix de l’albumine en Chine reste un frein. Le groupe poursuit son désendettement, condition de toute revalorisation.
L’objectif du consensus (15,19 €) laisse 35,4% de potentiel. Grifols est un dossier de redressement : la décote est réelle, mais la pente faible rappelle que le retour à la droite ne suffirait pas à en faire un placement de long terme performant.
Ce qu’il faut retenir sur les actions espagnoles sous-évaluées
Les cinq valeurs ne présentent pas le même profil. Amadeus, CIE Automotive et Vidrala ont des pentes de long terme solides et une exploitation qui ne montre pas de rupture : leur décote reflète surtout les craintes du marché sur leur secteur (IA, automobile, consommation). Cellnex et Grifols relèvent d’une autre logique : ce sont des dossiers de transformation, où l’écart à la droite compte moins que la réussite du désendettement.
Dans tous les cas, la droite de régression indique où regarder, pas quoi acheter. Elle doit être complétée par l’étude de la rentabilité des capitaux propres, du bilan et de la stratégie de l’entreprise.
Pour aller plus loin, le test gratuit hiboo (sans carte bancaire) donne accès à l’offre DATA, avec le screener hiboo et les droites de régression des valeurs suivies, ainsi qu’aux dernières vidéos et lives et à une analyse partagée gratuitement pendant le test. Et pour apprendre à mener vous-même ce travail, de la lecture des droites à l’analyse des comptes, découvrez la formation hiboo.
À lire aussi : Actions suisses sous-évaluées : 5 géants à surveiller en 2026.
Les analyses hiboo sont des informations à caractère général ; elles ne constituent pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Tout investissement présente un risque de perte en capital.