
La Bourse suisse a la réputation d’être chère : des entreprises de qualité, rentables, peu endettées, que les investisseurs paient en conséquence. Pourtant, cinq de ses plus grandes capitalisations cotent aujourd’hui nettement sous leur tendance de long terme. Sur la droite de régression hiboo (calculée depuis 2003, dividendes réinvestis), Nestlé, Sika, Schindler, Geberit et Lindt & Sprüngli se situent entre 25% et 52% sous leur droite, et trois d’entre elles au-delà de deux écarts-types.
Un cours bas n’est pas une raison suffisante pour acheter. La droite indique où le cours se situe par rapport à son histoire ; elle ne dit pas si cette histoire va se prolonger. Cet article présente les chiffres, puis, valeur par valeur, la question fondamentale à laquelle il faut répondre avant de conclure.
Nestlé : la décote la plus faible en pourcentage, la pente la plus basse

Nestlé (232 Mds$ de capitalisation) cote 30,9% sous sa droite, à -2,2 écarts-types. C’est la pente la plus faible du groupe (8,7% par an depuis 2003) et le canal le plus étroit : un écart de 31% suffit à placer le titre au bas de son histoire.
Le groupe sort de plusieurs années de croissance tirée par les hausses de prix plutôt que par les volumes, et a changé deux fois de directeur général. Philipp Navratil, en poste depuis septembre 2025, a fait de la croissance en volume la priorité, recentré le portefeuille sur quatre catégories (café, nutrition animale, nutrition, alimentation et confiserie), cédé une partie des eaux en Europe et les vitamines grand public, et annoncé environ 16 000 suppressions de postes sur deux ans. Sur les neuf premiers mois de 2026, la croissance organique atteint 3,7%, dont 1,9% en volume (RIG), et l’objectif annuel de 3% à 4% est maintenu, avec un cash-flow libre attendu au-dessus de 9 Mds CHF. Les activités russes ne sont plus consolidées depuis fin septembre, après leur placement sous administration externe.
La question à trancher : la reprise des volumes est-elle durable, et suffira-t-elle à retrouver une progression du bénéfice compatible avec la pente de 8,7% ? La décote n’a de sens que si le groupe redevient capable de croître sans hausse de prix.
Sika : la plus forte décote, à mettre en regard de la plus forte pente
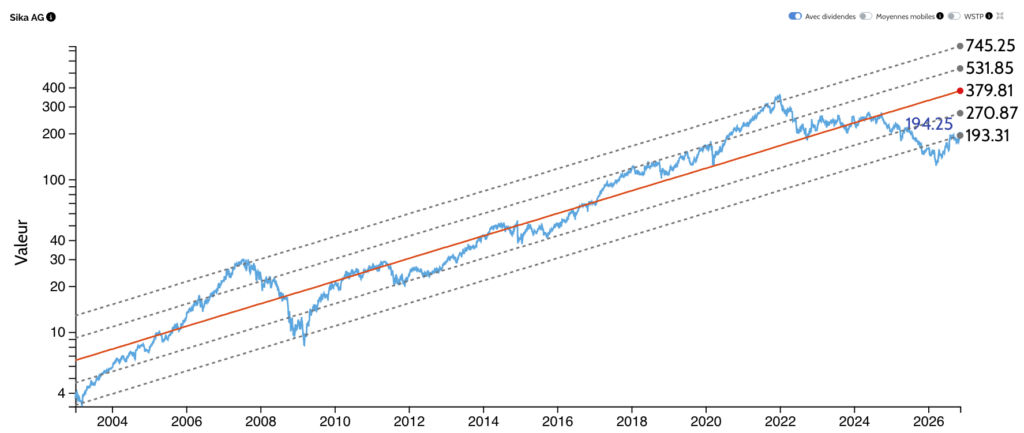
Sika (35,6 Mds$) est à -51,9% de sa droite et -2,2 écarts-types. Le cours a été divisé par deux depuis son sommet de fin 2021. Mais la pente de 18,6% par an est exceptionnellement élevée, et une partie de cette trajectoire vient des acquisitions, dont celle de MBCC (ex-chimie de la construction de BASF) en 2023 : il faut se demander si ce rythme est reproductible.
Côté exploitation, l’année 2026 marque un retour à la croissance : chiffre d’affaires de 8,71 Mds CHF sur neuf mois, en hausse de 4,8% en monnaies locales (3,5% hors acquisitions), marge d’EBITDA stable à 19,2%, résultat net en hausse de 1,9%. L’Europe progresse de 8,3%, l’Asie-Pacifique recule encore de 2,3%, toujours pénalisée par la construction chinoise. Le groupe confirme une croissance de 3% à 6% pour 2026, avec une marge d’EBITDA de 19% à 19,5%, ce qui implique un net ralentissement au quatrième trimestre.
La question à trancher : quelle pente la rentabilité de Sika permet-elle aujourd’hui, avec une croissance revenue à 3% à 6% par an ? Si elle est sensiblement inférieure à 18,6%, la décote réelle est moins forte que les -52% affichés, sans pour autant disparaître.
Schindler : deux lignes, un redressement déjà engagé
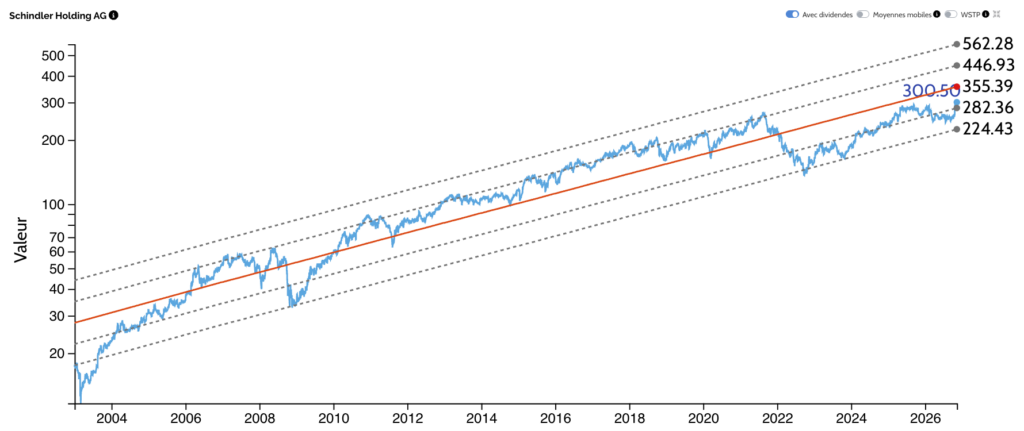
Schindler (environ 33,5 Mds$) est coté sous deux formes : l’action nominative, qui porte le droit de vote, contrôlée par les familles fondatrices, et le bon de participation, sans droit de vote, plus liquide. Les deux sont à environ -1,3 écart-type et 26% à 27% sous leur droite : la décote la plus modeste de la sélection.
Le groupe a achevé son redressement opérationnel : la marge d’EBIT atteint 13,5% sur neuf mois, en hausse d’un point, et l’objectif annuel a été relevé à environ 13,5% (contre 13% auparavant). Les prises de commandes du troisième trimestre progressent de 10,3% en monnaies locales. Le service et la modernisation compensent la faiblesse des installations neuves en Chine. Le titre a d’ailleurs bondi de près de 10% le 22 octobre, jour de cette publication : une partie de la décote s’est déjà résorbée.
La question à trancher : la hausse des marges peut-elle se poursuivre au-delà de 13,5%, et le cycle des installations neuves se retourner ? Pour le choix entre les deux lignes, le bon de participation offre une pente légèrement supérieure, sans droit de vote.
Geberit : un leader très rentable dans un marché européen qui ne repart pas
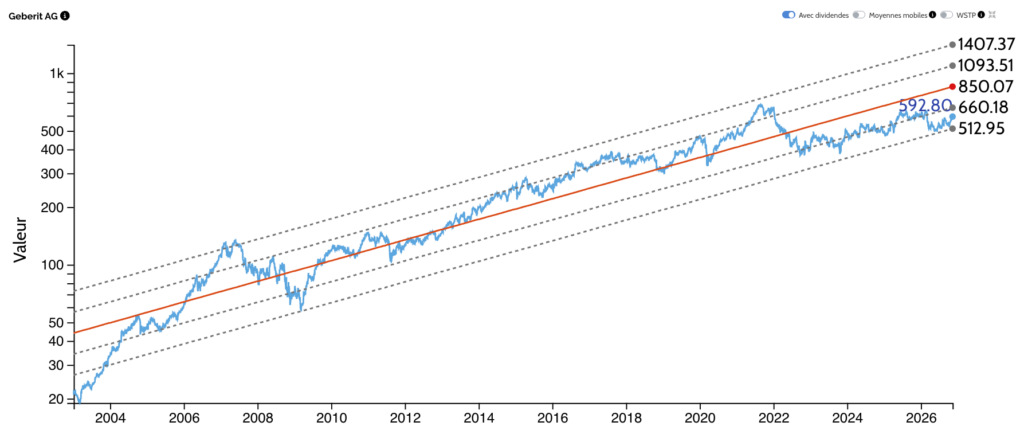
Geberit (21,0 Mds$), spécialiste des systèmes sanitaires (bâtis-supports, chasses d’eau, tuyauterie), est à -34,1% de sa droite et -1,7 écart-type. C’est un des industriels les plus rentables d’Europe, avec une marge d’EBITDA proche de 30%.
Sur les neuf premiers mois de 2026, les ventes progressent de 5,7% en monnaies locales, avec un ralentissement au troisième trimestre (+5,2%, après +6,6% au deuxième). Le groupe confirme 5% à 6% de croissance et une marge stable autour de 29,4%. La direction répète toutefois qu’il n’y a pas de reprise d’ensemble de la construction en Europe : la croissance vient de la rénovation, des nouveaux produits et des gains de parts de marché.
La question à trancher : la pente de 13,3% a été construite avec un marché européen du bâtiment porteur ; la rénovation suffit-elle à maintenir ce rythme ? Le niveau de marge laisse peu de marge de progression, la croissance devra donc venir des volumes.
Lindt & Sprüngli : la plus profonde dans son canal
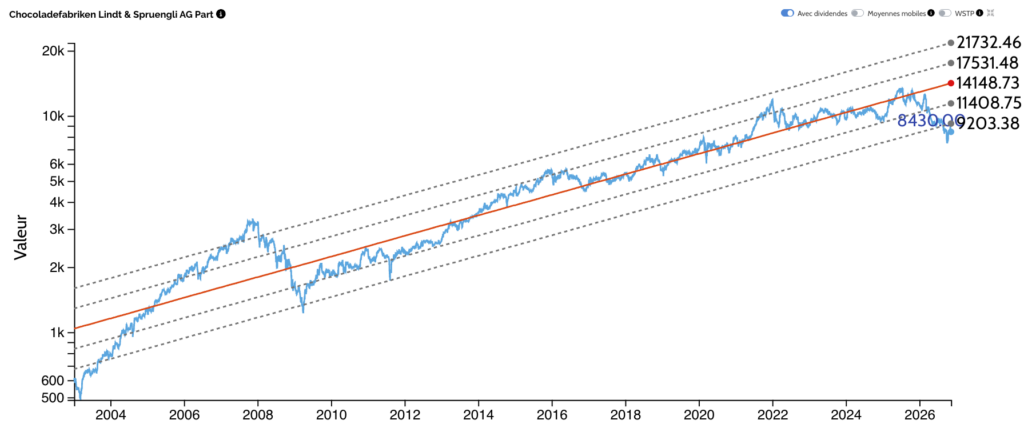
Lindt (20,8 Mds$) est la valeur la plus basse de la sélection en écarts-types : -2,4, soit 40,7% sous sa droite. Le chocolatier subit le choc du cacao : pour répercuter la flambée des fèves, il a relevé ses prix de 11,8% au premier semestre 2026, et ses volumes ont reculé de 7,5%. La croissance organique est retombée à 4,3%, contre 12,4% en 2025, alors que la marge d’EBIT a progressé à 11,2%. Le groupe a engagé des baisses de prix ciblées et davantage de dépenses de marque pour relancer les volumes au second semestre, et maintient son objectif de 4% à 6% de croissance organique pour 2026.
La question à trancher : Lindt a-t-il atteint la limite de son pouvoir de fixation des prix ? Si les volumes repartent en 2027 comme l’annonce la direction, la décote reflète un accident ; s’ils ne repartent pas, c’est la pente de la droite qui est en cause.
Ce que ces cinq dossiers ont en commun
Aucune de ces sociétés n’est en difficulté financière. Toutes ont maintenu leurs objectifs annuels, et deux (Schindler, Sika) affichent une amélioration de leurs marges. Les décotes viennent d’autre chose : d’un ralentissement de croissance (Nestlé, Lindt), d’une exposition à un cycle de construction défavorable en Chine et en Europe (Sika, Geberit, Schindler), et d’un franc suisse fort, qui réduit la valeur en francs des ventes réalisées à l’étranger.
Pour un investisseur français, deux contraintes pratiques s’ajoutent : les actions suisses ne sont pas éligibles au PEA et se détiennent en compte-titres, et les dividendes supportent une retenue à la source suisse de 35%, dont une partie peut être récupérée au titre de la convention fiscale franco-suisse.
Points clés à retenir
- Cinq grandes valeurs suisses cotent entre 25% et 52% sous leur droite de régression depuis 2003.
- Nestlé, Sika et Lindt se situent au-delà de deux écarts-types sous leur tendance, Geberit et Schindler entre un et deux.
- Les objectifs du consensus ne prévoient que 3% à 12% de hausse : les analystes ne parient pas sur un retour rapide vers la tendance.
- Une décote n’est un signal d’achat que si la rentabilité de l’entreprise justifie toujours la pente de sa droite : c’est le travail d’analyse fondamentale qui reste à faire, valeur par valeur.
- Les actions suisses se détiennent en compte-titres et leurs dividendes subissent une retenue à la source.
Questions fréquentes
Quelle est l’action suisse la plus décotée de cette sélection ?
En pourcentage, Sika, à 51,9% sous sa droite. En écarts-types, c’est Lindt & Sprüngli, à -2,4, car son canal est plus étroit que celui de Sika.
Peut-on acheter des actions suisses dans un PEA ?
Non. Le PEA n’accepte que les sociétés ayant leur siège dans l’Union européenne ou l’Espace économique européen. Les actions suisses se détiennent dans un compte-titres ordinaire.
Une action à -2 écarts-types va-t-elle forcément remonter ?
Non. Un cours peut rester longtemps sous sa droite, et la droite elle-même peut s’infléchir si la rentabilité de l’entreprise baisse durablement. C’est pourquoi la position dans le canal doit être confrontée à l’analyse des comptes.
Comment lire une droite de régression ?
La droite de régression trace, en échelle logarithmique, la tendance moyenne du cours sur longue période. Sa pente donne le rendement annuel moyen, dividendes réinvestis ; les bandes parallèles, à un et deux écarts-types, mesurent l’amplitude habituelle des écarts à cette tendance. Un cours à -2 écarts-types se situe dans une zone qu’il n’a fréquentée que rarement. Pour le détail de la méthode, voir notre article La droite de régression : l’outil simple pour battre le marché.
La limite tient à la pente. Une droite ne vaut que si la rentabilité de l’entreprise peut continuer à porter la même progression. Chez hiboo, on qualifie donc la pente par la rentabilité structurelle des capitaux propres, et non par la croissance passée du bénéfice. Quand la pente dépasse ce que la rentabilité peut produire, la décote apparente est surestimée : c’est ce que nous avions montré sur Kering, où un cours à -2,3 écarts-types ne représentait plus qu’environ -1,5 écart-type une fois la pente corrigée.
Pour aller plus loin
Le test gratuit (sans carte bancaire) donne accès à l’offre DATA, avec la droite de régression et les données fondamentales de ces cinq valeurs et de plus de 60 000 autres dans le monde, au screener hiboo, aux dernières vidéos et aux lives, et à une analyse gratuite partagée pendant le test. Pour apprendre à qualifier vous-même la pente d’une droite par la rentabilité d’une entreprise, et à distinguer une vraie décote d’un piège, la formation hiboo enseigne la méthode. Les abonnements donnent ensuite accès à l’ensemble des analyses.
Cet article est une information générale. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d’acheter ou de vendre les titres cités. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte un risque de perte en capital.
Sources
- hiboo.expert, carrousel Instagram « Top des valeurs sous-évaluées, Focus Suisse », 22/10/2026 (fiches hiboo)
- Nestlé, ventes du troisième trimestre et des neuf mois 2026, 22/10/2026 ; Food Manufacture, 22/10/2026
- Sika, communiqué des neuf mois 2026, 23/10/2026 ; AWP / Blue News
- Schindler Holding, communiqué des neuf mois 2026, 22/10/2026
- Geberit, communiqué des neuf mois 2026, 03/11/2026 ; AWP / Alliance News
- Lindt & Sprüngli, résultats semestriels 2026, 21/07/2026 ; Food Navigator