
L’action GTT (Gaztransport et Technigaz) cote autour de 191 € fin octobre 2026, pour une capitalisation d’environ 7,1 Mds€. Introduite en Bourse en février 2014 à 46 €, elle a été multipliée par plus de 4 en douze ans, sans compter des dividendes élevés, et elle est passée de 110 € au creux d’avril 2025 à plus de 200 € cet été. Mais elle vient de reculer de 10% en un mois, alors que le groupe a publié un troisième trimestre que personne n’a jugé mauvais. Faut-il conserver, vendre pour prendre ses bénéfices, ou attendre ? Marie de Raismes et Maxime répondent en vidéo avec la méthode hiboo.
Découvrez notre vidéo sur GTT.
Que fait GTT ?
GTT conçoit les cuves des méthaniers, les navires qui transportent le gaz naturel liquéfié (GNL). Pour le transporter par bateau, on le refroidit à -163°C : il devient liquide et occupe 600 fois moins de place. Il faut ensuite le garder à cette température pendant des semaines, dans un navire qui bouge. La solution de GTT est une membrane : deux fines couches de métal séparées par un isolant, qui tapissent l’intérieur de la coque. La technologie est protégée par plus de 3 600 brevets, et le groupe consacre 10% de son chiffre d’affaires à la recherche.
Un modèle sans usine
GTT ne construit rien elle-même. Elle vend des licences aux chantiers navals, coréens pour les trois quarts de la flotte (Samsung, Hanwha, Hyundai) et de plus en plus chinois. Ces chantiers construisent avec les plans et l’assistance de GTT, puis lui versent une redevance par navire.
- Le groupe n’a que 862 salariés, dont 80% d’ingénieurs.
- Ses investissements sont de 1,7 M€ prévus en 2026.
- Depuis fin 2015, 100% des grands méthaniers commandés dans le monde (575 navires en dix ans) utilisent sa technologie.
C’est un monopole de fait que personne ne lui a donné : il a été construit par la technique. Les chantiers coréens ont essayé de développer leurs propres membranes, sans succès commercial à ce jour.
Comment l’argent rentre
Les chantiers paient en euros, par étapes : 10% à la commande, puis à la découpe de la première tôle, à la pose de la quille et à la mise à l’eau, et enfin 30% de solde à la livraison. Un méthanier mettant trois ans à se construire, le chiffre d’affaires d’une année reflète les commandes passées deux ou trois ans plus tôt. C’est la clé du dossier.
Découvrez les meilleures actions en bourse avec hiboo.
Dix ans de comptes : une croissance de 13,5% par an
- Le chiffre d’affaires est passé de 226 M€ en 2015 à 803 M€ en 2025, soit +13,5% par an, avec trois années de baisse : 2017, après le creux des commandes de 2015 et 2016 lié à la chute des prix du pétrole et du gaz, puis 2021 et 2022, après les commandes réduites de 2020, l’année du Covid.
- Le bénéfice par action est passé de 3,15 € à 11,12 €, soit +13,4% par an.
- La marge opérationnelle n’est jamais descendue sous 49% en dix ans et atteint 64,5% en 2025. La marge nette est de 51,5%. Ces niveaux ne se voient que dans le logiciel ou le luxe.
Le dividende : au moins 80% du résultat
N’ayant presque rien à investir, GTT distribue au moins 80% de son résultat. Le dividende a presque triplé en trois ans, de 3,10 € en 2022 à 8,94 € au titre de 2025. Pour 2026, le consensus des analystes attend 9,26 €, ce qui représente un rendement de 4,8% au cours actuel, élevé pour une société en croissance.
Pas de dette
La trésorerie nette de dette était de 295 M€ fin juin 2026, même après le rachat de Danelec (équipements de bord, société danoise) pour 194 M€ en 2025.
La rentabilité des capitaux propres est de 73% en moyenne sur dix ans, mais elle n’est pas significative. Dans une entreprise classique, une partie du résultat est mise en réserve chaque année et fait grossir les capitaux propres. Chez GTT, presque tout part en dividende : les capitaux propres restent petits (588 M€) et le résultat, supérieur à 400 M€, ramené à cette base donne un chiffre très élevé sur le papier. C’est une conséquence du modèle, pas un indicateur à prendre au pied de la lettre.
Les commandes d’aujourd’hui, le chiffre d’affaires de demain
Les commandes de méthaniers ont été de 68 en 2021, 162 en 2022 (record absolu, l’Europe devant remplacer le gaz russe par du gaz liquéfié après la guerre en Ukraine), 73 en 2023, 72 en 2024 et 37 en 2025. Les 162 commandes de 2022 ont été construites en 2024 et 2025, d’où le chiffre d’affaires record de 2025. Les 37 commandes de 2025 pèseront sur 2027-2028.
GTT est donc un métier cyclique, moins à cause de la demande de gaz qu’à cause du rythme des commandes.
Derniers résultats : un creux qui commence au troisième trimestre
Premier semestre 2026
- Chiffre d’affaires de 387,3 M€, stable.
- EBITDA de 263,6 M€, soit 68,1% de marge.
- Résultat net de 210,4 M€, en hausse de 16,9%. C’est en partie un effet de base : en 2025, GTT avait passé 45 M€ de charges pour restructurer Elogen, sa filiale hydrogène.
- Cash-flow disponible de 244 M€, soit 63% du chiffre d’affaires.
Troisième trimestre, publié le 23 octobre
- Sur neuf mois, le chiffre d’affaires recule de 4,9% à 570 M€.
- Le troisième trimestre seul fait 183 M€, contre 211 M€ un an plus tôt : -13%.
- Les redevances des méthaniers reculent de 11,4%, parce qu’il y a moins de navires en construction. C’est la conséquence des faibles commandes de 2025.
- La direction a confirmé ses objectifs 2026 : un chiffre d’affaires de 740 à 780 M€ et un EBITDA de 490 à 530 M€.
Par rapport à 2025, année record, 2026 sera donc en baisse d’environ 3 à 8% pour le chiffre d’affaires et de 2 à 10% pour l’EBITDA. Le consensus attend un bénéfice par action en baisse de 2% cette année, puis en hausse de 7% en 2027. Le marché voit un plateau en 2026-2027 et attend de voir ce qu’il y a derrière.
Pourquoi un gaz ou un pétrole cher n’aide pas GTT tout de suite
GTT ne vend pas de gaz : elle est payée par navire construit. Le prix du gaz n’entre jamais dans son chiffre d’affaires. Il agit en amont et avec retard : un gaz cher pousse les énergéticiens à décider de nouvelles usines de liquéfaction, ces usines appellent des méthaniers, et GTT touche ses redevances pendant les trois ans de construction.
Les commandes sont pourtant retombées en 2025, bien que le gaz soit resté cher, pour deux raisons. Les navires coûtaient très cher à construire, et la vague de livraisons de 2024-2025 a créé un excédent de méthaniers : les taux d’affrètement au comptant sont tombés très bas, et personne ne commande un navire quand ceux qui existent cherchent déjà du travail. Le conflit au Moyen-Orient renforce ce paradoxe : le gaz est plus cher, mais les perturbations du détroit d’Ormuz réduisent les volumes transportés, donc les méthaniers disponibles sont encore plus nombreux. La hausse des prix jouera sur les commandes de demain, pas sur le chiffre d’affaires de cette année.
Ce qui a changé : les commandes repartent
Sur les neuf premiers mois de 2026, GTT a enregistré 80 commandes contre 27 un an plus tôt, dont 71 méthaniers livrables entre 2028 et 2030. C’est la deuxième meilleure année commerciale de son histoire, après 2022.
- Le carnet de commandes compte 299 unités pour 1,8 Md€ de chiffre d’affaires déjà sécurisés : 655 M€ en 2027 et 603 M€ en 2028 sur la base du carnet publié fin juin.
- Les décisions d’investissement dans les usines de liquéfaction ont atteint 84 millions de tonnes par an en 2025, un record, puis 51 millions sur neuf mois en 2026, surtout aux États-Unis et au Qatar. Chaque million de tonnes nécessite entre 1,2 et 2,2 méthaniers selon la distance à parcourir. Or seules 21 des 71 commandes de méthaniers de cette année sont liées à ces nouvelles usines : la plupart des navires restent à commander.
- À long terme, GTT estime les commandes à environ 550 sur 2026-2035, soit 55 par an contre 57 par an sur la décennie précédente. Deux moteurs : la demande de gaz liquéfié, en croissance d’environ 5% par an jusqu’en 2035 et portée à 80% par l’Asie, et le renouvellement de la flotte, puisque plus de 300 méthaniers auront plus de 20 ans dans les dix prochaines années.
Pourquoi le cours recule malgré tout
Trois raisons se sont additionnées.
- Le rythme des commandes s’est ralenti : 56 au premier semestre, 15 seulement au troisième trimestre. La direction parle de vagues, le marché a vu un essoufflement.
- Le trimestre a montré le creux du chiffre d’affaires, et la direction a confirmé ses objectifs sans les relever.
- Le point de départ. Début octobre, le titre touchait 225 €, le double du creux d’avril 2025 et un écart-type au-dessus de sa droite de régression. À ce niveau, une publication sans surprise positive suffit pour que les prises de bénéfices l’emportent. Le repli a ramené le cours sur sa droite, sans passer en dessous.
Les risques
- Le Moyen-Orient. Le conflit a endommagé des installations au Qatar, avec 13 millions de tonnes de capacité touchées, et le passage du détroit d’Ormuz reste incertain. L’impact sur GTT est limité pour l’instant, mais tant que les navires existants manquent de cargaison, les armateurs ne commandent pas.
- La diversification. GTT a racheté Elogen en 2020, un fabricant d’électrolyseurs (des machines qui produisent de l’hydrogène à partir d’eau et d’électricité), à l’époque de l’euphorie des plans hydrogène européens. Le pari était que les subventions et la baisse du prix de l’électricité renouvelable rendraient l’hydrogène vert compétitif. Ni l’un ni l’autre n’est venu assez vite : les clients ont reporté ou annulé leurs projets, et Elogen n’a reçu aucune commande significative en 2024 ni en 2025. GTT a supprimé 110 postes, abandonné l’usine de Vendôme, passé 45 M€ de charges de restructuration et réduit l’activité à de la recherche. Le sujet est derrière le groupe, mais il rappelle que les tentatives de diversification ne sont pas sans risque.
- La gouvernance. Le directeur général nommé en 2024 est parti au bout de huit mois, après un désaccord sur la stratégie. Le président, qui avait dirigé le groupe pendant quinze ans, a assuré l’intérim. François Michel est en poste depuis janvier 2026. Le désaccord a été réglé en huit mois, c’est mieux qu’un conflit qui traîne, mais la feuille de route du nouveau directeur général (services numériques, nouvelle diversification) reste à surveiller.
Consensus et valorisation
Le consensus des analystes attend un bénéfice par action de 11,31 € en 2026 et de 12,11 € en 2027. À 191 €, GTT se paie 17 fois les bénéfices 2026 et 16 fois ceux de 2027, avec un rendement du dividende attendu de 4,8%. Pour un monopole mondial sans dette avec 64% de marge opérationnelle, ce n’est pas cher dans l’absolu. L’objectif de cours moyen des analystes à court terme est de 233 €, soit 22% au-dessus du cours actuel.
La droite de régression : sur la tendance
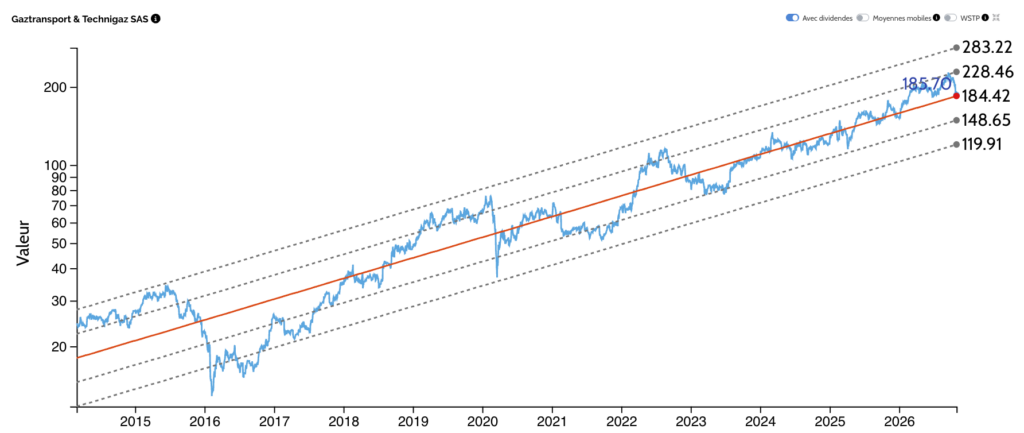
La droite de régression hiboo de GTT est calculée depuis l’introduction en Bourse, soit sur douze ans et demi : elle est moins fiable qu’une droite sur 20 ans, à regarder avec précaution. Le cours est pratiquement dessus, à +0,3 écart-type : il n’y a ni décote, ni vraie surcote, hors dividende.
Sa pente est d’environ 14% par an, cohérente avec la croissance du bénéfice par action de 13,4% par an sur dix ans. Le cours suit donc ce que gagne l’entreprise.
La conclusion hiboo
Ce qui plaide en faveur du dossier : un monopole mondial construit par la technique, pas de dette, 80% du résultat distribué, un carnet de commandes record et des décisions d’investissement dans le gaz liquéfié elles aussi à un niveau record. Ce qui freine : un chiffre d’affaires qui marque un plateau en 2026 et 2027, le temps que les commandes de cette année passent en construction, des commandes par vagues, le Moyen-Orient, et un cours qui est déjà sur sa droite de régression.
- Pour ceux qui détiennent déjà GTT, il n’y a pas de signal de vente : les résultats ne se dégradent pas, le carnet est rempli, le dividende monte.
- Au cours actuel, c’est un cours de conservation, pas un cours d’achat. Le titre a fait l’essentiel de son parcours et le marché a déjà intégré la qualité du groupe.
- Chez hiboo, nous sommes gourmands, et encore plus sur un métier aussi cyclique. Sur les valeurs cycliques, la zone d’achat se situe au moins sous le premier écart-type de la droite, et mieux sous le deuxième. Au 29 octobre 2026, cela correspondait à environ 144 € et 115 €. Le titre y passe régulièrement : avec deux ans de plateau de chiffre d’affaires devant nous, l’occasion peut se représenter, avec un rendement du dividende alors plus élevé.
Comme toujours : pas de conseil d’achat, seulement de la méthode.
Retrouvez [la fiche GTT](lien vers la fiche) sur hiboo.expert, avec la droite de régression, les comptes et le consensus mis à jour chaque jour. Pour apprendre à lire vous-même une droite de régression, un PER ou un bilan, découvrez [la formation hiboo](lien vers la formation).
Questions fréquentes
Pourquoi l’action GTT a-t-elle reculé de 10% en un mois ? Trois raisons : le rythme des commandes a ralenti (15 seulement au troisième trimestre, après 56 au premier semestre), le chiffre d’affaires du troisième trimestre a reculé de 13% et les objectifs 2026 ont été confirmés sans être relevés, et le titre partait d’un niveau élevé, 225 €, un écart-type au-dessus de sa droite de régression.
Que fait GTT ? GTT conçoit les membranes qui isolent les cuves des méthaniers, les navires qui transportent le gaz naturel liquéfié. Elle vend ses licences aux chantiers navals, qui lui versent une redevance par navire. Depuis fin 2015, tous les grands méthaniers commandés dans le monde (575 navires) utilisent sa technologie.
Quel est le dividende de GTT ? Il est de 8,94 € au titre de 2025, presque triplé en trois ans. Le consensus attend 9,26 € pour 2026, soit un rendement de 4,8% à 191 €. Le groupe distribue au moins 80% de son résultat.
GTT a-t-elle des dettes ? Non : la trésorerie nette de dette était de 295 M€ fin juin 2026, après le rachat de Danelec pour 194 M€.
Quel est le PER de GTT ? À 191 €, il est de 17 sur les bénéfices 2026 et de 16 sur ceux de 2027.
Que s’est-il passé avec Elogen ? Elogen, rachetée en 2020, fabrique des électrolyseurs pour produire de l’hydrogène. Faute de commandes, GTT a supprimé 110 postes, abandonné l’usine de Vendôme et passé 45 M€ de charges de restructuration. L’activité est réduite à de la recherche.
L’action GTT est-elle décotée ? Non. À +0,3 écart-type sur sa droite de régression depuis l’introduction en Bourse, le cours n’affiche ni décote ni vraie surcote.
Contenu informatif et pédagogique. Ni conseil en investissement, ni recommandation personnalisée. Investir en Bourse comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.