
L’action EssilorLuxottica valait 323,80 € à son plus haut de 2025. À la clôture du mardi 20 octobre 2026, elle valait 150,50 €, soit 53% de moins. Le lendemain, après la publication du chiffre d’affaires du troisième trimestre, le titre a rebondi de près de 15%, vers 172 €. Pourtant, le chiffre d’affaires du numéro un mondial de la lunetterie (Ray-Ban, Oakley, verres Varilux) progresse de 8,9% sur les neuf premiers mois de 2026, à taux de change constants. Alors, pourquoi un tel décrochage, et est-ce le moment d’investir ? Marie de Raismes et Maxime répondent en vidéo avec la méthode hiboo.
Visionner notre vidéo sur EssilorLuxottica.
Pourquoi l’action EssilorLuxottica a-t-elle autant baissé ?
Trois raisons se sont additionnées.
- La fusion d’Essilor et de Luxottica, en 2018, a produit des économies de coûts importantes, mais elles sont désormais derrière le groupe. Huit ans après, elles n’apportent plus de valeur ajoutée supplémentaire chaque année.
- Les taux d’intérêt. Quand ils étaient très bas, les investisseurs acceptaient de payer les actions très cher. Fin 2025, le titre se payait encore 40 fois les bénéfices de l’année, c’est-à-dire 40 années de bénéfices, un niveau de société technologique.
- Les lunettes connectées développées avec Meta. Le marché a imaginé qu’elles deviendraient une part majeure des profits. Elles ne représentent que 6,5% du chiffre d’affaires du troisième trimestre, et leur croissance revient à des rythmes normaux : +20% sur le trimestre, après un quasi-quadruplement au premier. Quand un produit nouveau part de presque rien, les premiers taux de croissance sont très élevés, puis ils se normalisent.
Que contient EssilorLuxottica aujourd’hui ?
EssilorLuxottica est né en 2018 de la fusion de deux sociétés.
- Essilor, c’est la technologie : les verres correcteurs (Varilux, Crizal, Transitions) et Stellest, les verres qui ralentissent la myopie des enfants.
- Luxottica, c’est la mode et la distribution : les montures et lunettes de soleil Ray-Ban et Oakley, celles des marques de luxe sous licence (Chanel, Prada, Miu Miu) et un réseau de magasins très présent aux États-Unis, dont Sunglass Hut et LensCrafters.
Sur neuf mois, le chiffre d’affaires du groupe est de 22,3 Mds€. Il se répartit de façon équilibrée entre les ventes directes aux consommateurs dans les magasins du groupe (54%) et les ventes aux opticiens et distributeurs (46%). Le groupe compte 15 695 magasins en propre, et 19 709 avec les franchisés.
Une répartition mondiale, mais surtout occidentale
- L’Amérique du Nord pèse 43% des ventes (+8,2% sur neuf mois).
- L’Europe, le Moyen-Orient et l’Afrique pèsent 39% (+8,3%).
- L’Asie-Pacifique pèse 13% (+14,1%).
- L’Amérique latine pèse 5% (+6,8%).
Le poids des États-Unis est hérité du réseau de magasins de Luxottica. La croissance est positive partout, et la plus forte se trouve en Asie-Pacifique, la région où le groupe est le moins présent au regard de sa population.
Un rééquilibrage vers l’Asie
En avril 2026, EssilorLuxottica a acquis une part significative de Top Charoen, le plus grand réseau d’opticiens de Thaïlande, avec près de 2 000 magasins, consolidé depuis. Pour hiboo, il en faudrait d’autres : une acquisition plus importante d’un acteur asiatique serait la meilleure façon de rééquilibrer le groupe entre l’Asie, l’Europe et l’Amérique.
Trois tendances lourdes derrière la demande
La croissance régulière du groupe repose sur des facteurs qui ne dépendent pas de la conjoncture.
- Le vieillissement. Passé 45 ans, la presbytie touche tout le monde. Contrairement à la myopie, la chirurgie marche mal : la presbytie continue de progresser jusqu’à 60-65 ans et aucune technique chirurgicale ne rend au cristallin sa souplesse. L’immense majorité des presbytes porte donc des lunettes. Les plus de 60 ans sont environ 1 milliard aujourd’hui et seront 2,1 milliards en 2050.
- Les pays émergents. À mesure que le niveau de vie monte, de plus en plus de personnes s’équipent. Essilor s’y est préparé en développant depuis des décennies des programmes d’équipement jusque dans les villages, en Inde notamment. C’est ce qui explique la croissance de l’Asie-Pacifique, supérieure à celle du reste du groupe.
- La myopie des enfants, qui progresse partout : ils passent moins de temps dehors, où la lumière du jour freine l’allongement de l’œil, et plus de temps sur les écrans. Les verres Stellest ralentissent cette progression. Le portefeuille de solutions contre la myopie progresse de 24% sur les neuf mois.
La chirurgie au laser est-elle une menace ?
C’est la question que se posent beaucoup d’investisseurs, souvent opérés eux-mêmes. Le laser sur la myopie existe depuis trente ans sans avoir jamais freiné Essilor : il y a moins d’un million d’opérations par an aux États-Unis, le premier marché, face à 2,7 milliards de personnes dans le monde dont la vue n’est pas corrigée. Et un myope opéré revient de toute façon à 45-50 ans pour la presbytie. Le groupe en fait même une petite diversification, en rachetant des cliniques d’ophtalmologie, comme Optegra au Royaume-Uni.
Sélectionnez les meilleures actions pour votre portefeuille avec hiboo.
Dix ans de comptes : une croissance régulière
- Le chiffre d’affaires est passé de 16,3 Mds€ en 2017 à 28,5 Mds€ en 2025, soit +7,2% par an, avec un seul accident : le Covid en 2020, à -17%. La valeur de 2017 intègre au prorata la fusion, qui a eu lieu un an plus tard.
- Le bénéfice par action ajusté est passé de 3,97 € à 6,79 €, soit +6,9% par an, presque au rythme du chiffre d’affaires.
- Le dividende est passé de 1,53 € à 4 €. Il représente 59% du bénéfice et 2,3% du cours de 172 €.
La rentabilité est stable. La marge nette reste entre 11% et 12% chaque année depuis 2021. La marge d’EBITDA, c’est-à-dire le résultat avant amortissements, recule en 2025 de 24,7% à 22,8%, ce que le groupe attribue aux droits de douane américains et à ses investissements dans les lunettes connectées.
Premier semestre et troisième trimestre 2026
Sur neuf mois, le chiffre d’affaires progresse de 8,9% à taux de change constants, c’est-à-dire hors effet des devises. Le rythme ralentit : +10,8% au premier trimestre, +8,7% au deuxième, +7,2% au troisième, à 7,5 Mds€. Le troisième trimestre est pourtant au-dessus des attentes des analystes.
- Ce ralentissement est entièrement celui des lunettes connectées. L’activité traditionnelle, c’est-à-dire tout le reste, soit plus de 90% du chiffre d’affaires, tient un rythme stable d’un peu plus de 6% chaque trimestre : +6,5% au troisième.
- Deux moteurs la portent : la gestion de la myopie (+24%) et l’Asie-Pacifique (+15,7%), où la Chine, l’Inde, le Japon et la Corée du Sud sont à deux chiffres.
- Par canal, les magasins du groupe progressent de 10,6%, dont 6,8% à magasins comparables (ceux ouverts sur les deux périodes). Les ventes aux opticiens progressent de 3,4% seulement, après une croissance à deux chiffres l’an dernier : la base de comparaison est défavorable.
Des profits qui progressent plus vite que les ventes
Le troisième trimestre ne donne que le chiffre d’affaires : les profits ne sont connus qu’au premier semestre. Le résultat opérationnel ajusté est de 2,75 Mds€, en hausse de 15,0% à taux constants, avec une marge de 18,6% contre 18,1% un an plus tôt. Le résultat net ajusté progresse de 13,3% à taux constants, mais de 6,8% seulement en publié : l’euro plus fort pèse sur les comptes, comme dans le luxe.
Un point de vigilance : la dette
La dette passe de 10,9 à 13,4 Mds€ en six mois, loyers inclus, soit 2,0 fois l’EBITDA contre 1,7 fois un an plus tôt. Trois raisons l’expliquent.
- 1,7 Md€ de dividendes versés en cash, près de trois fois plus qu’un an plus tôt. Chaque année, le groupe propose aux actionnaires de choisir un dividende payé en actions, avec une petite réduction généralement. En 2025, 70% avaient choisi les actions. Cette année, 9% seulement : le cours ayant baissé depuis la fixation du prix de ces actions, presque tous ont préféré l’argent.
- 969 M€ de rachats d’actions.
- Des acquisitions, comme Top Charoen.
Rien d’inquiétant, avec des notations A chez Standard & Poor’s et A1 chez Moody’s, perspectives stables. Mais le bilan est moins léger qu’avant.
Lunettes connectées : ni révolution, ni échec
Les lunettes connectées, ce sont les Ray-Ban Meta, avec intelligence artificielle, et les lunettes auditives Nuance Audio. Elles ont réalisé 486 M€ de ventes au troisième trimestre, soit +20%. Le rythme ralentit pour deux raisons.
- La base de comparaison. Le produit est lancé depuis plusieurs périodes : le troisième trimestre se compare à un troisième trimestre 2025 déjà fort, et le quatrième se comparera à un record de 1 091 M€ au quatrième trimestre 2025.
- La concurrence. Xiaomi, Alibaba, Google, Samsung et Apple se placent sur ce créneau. Quand un marché technologique s’ouvre, les prix baissent.
Les analystes du secteur voient la part de marché du groupe passer de 78% en 2024 à environ 45% en 2030. Le résultat opérationnel de cette activité augmenterait quand même, jusqu’à 340 M€, soit environ 5% des profits du groupe. Ce n’est pas la révolution que le marché avait anticipée, et qui avait gonflé le PER aux environs de 40. Ce n’est pas non plus un échec, d’autant que l’activité traditionnelle représente 93,5% des ventes.
Consensus et valorisation : 24 fois les bénéfices
Le consensus des analystes attend un bénéfice par action de 7,25 € en 2026 (+1,7% après 7,13 € en 2025), puis 7,94 € en 2027 (+9,5%). À 172 €, cela fait 24 fois les bénéfices 2026 et 22 fois ceux de 2027.
Deux repères permettent de situer ce niveau :
- Le PER moyen sur dix ans est de 34.
- Le PER que mérite le niveau de rentabilité du groupe, que hiboo appelle PERse, est de 22.
Avant le rebond, à 150,50 €, le titre se payait 21 fois et 19 fois les bénéfices : sous le PERse. Aujourd’hui, sur 2027, il est au niveau du PERse. Pour un leader mondial avec ce réseau de distribution, on peut défendre jusqu’à 25 fois, pas les 35 à 40 fois d’hier. L’objectif de cours moyen des analystes est de 221 €, soit 29% au-dessus de 172 €.
Ce que fait la direction
Au premier semestre, entre février et juin, le groupe a racheté 4,56 millions de ses propres actions à 211,51 € en moyenne, soit 23% au-dessus du cours actuel. La direction a profité du repli pour racheter, même si le cours est depuis descendu plus bas.
La droite de régression : une décote historique, à relativiser
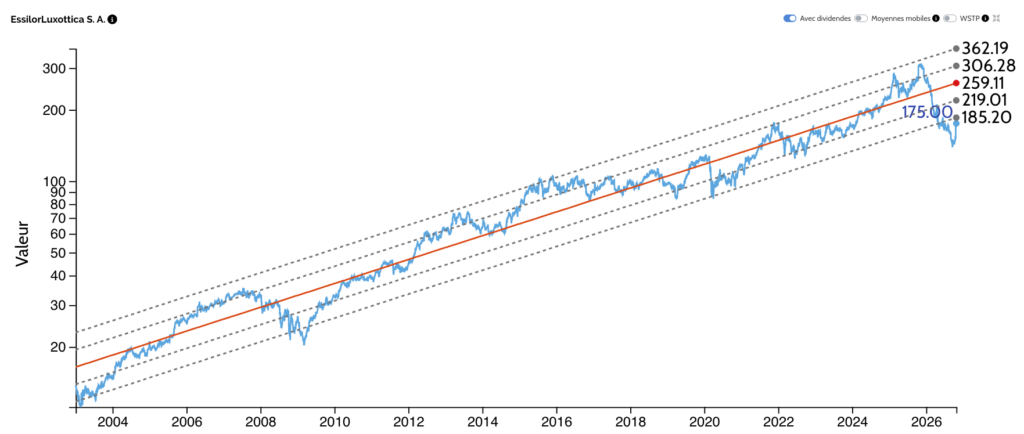
Avant le rebond, à 150,50 €, le cours était à -3,2 écarts-types sous sa droite de régression sur 20 ans : un niveau jamais atteint, même pendant la crise des subprimes. Cette droite est reconstituée à partir de celle d’Essilor, puisque jusqu’en 2018 le titre était uniquement Essilor. À 172 €, le cours remonte à environ -2,4 écarts-types : toujours bas, mais moins.
Il y a pourtant une raison de méthode pour ne pas s’arrêter là. La pente de la droite est de 12,3% par an, alors que la rentabilité structurelle des capitaux propres du groupe, estimée par hiboo, est de 10,5%. La droite suppose donc un rythme de hausse supérieur à ce que la rentabilité du groupe peut produire. Cette pente a été gonflée par trois facteurs : les économies de la fusion, les taux très bas et l’enthousiasme pour les lunettes connectées. Les trois se corrigent en même temps, ce qui explique la violence de la chute, alors même que l’entreprise va bien. La décote est réelle, mais plus modeste que celle que la droite affiche.
La conclusion hiboo
Ce qui plaide en faveur du dossier : une activité traditionnelle en croissance de 6,5%, une Asie-Pacifique à +15,7% et un PER tombé de 40 à 24. Ce qui freine : des lunettes connectées que la concurrence va attaquer, une dette qui monte et une tendance boursière encore baissière.
Le rebond du 21 octobre est une peur qui s’en va : le marché craignait un décrochage des ventes, et le trimestre a dépassé les attentes, lunettes connectées comprises. Mais une peur en moins n’est pas un problème réglé. À 24 fois les bénéfices, contre 22 fois que mérite le groupe, le prix reste élevé pour nous. Chez hiboo, nous sommes gourmands et préférons attendre un cours encore plus bas qu’avant la remontée récente, sous 135 €, qui nous donnerait 15% de performance par an sur notre objectif à cinq ans. Quitte à passer à côté du dossier, nous préférons attendre ce prix d’entrée.
Comme toujours : pas de conseil d’achat, seulement de la méthode.
Retrouvez [la fiche EssilorLuxottica](lien vers la fiche) sur hiboo.expert, avec la droite de régression, les comptes et le consensus mis à jour chaque jour. Pour apprendre à lire vous-même une droite de régression, un PER structurel ou un bilan, découvrez [la formation hiboo](lien vers la formation).
Questions fréquentes
Pourquoi l’action EssilorLuxottica a-t-elle autant baissé ? Trois facteurs se sont additionnés : la fin des économies liées à la fusion de 2018, la remontée des taux qui a fait baisser le PER de 40 à 24, et la normalisation de la croissance des lunettes connectées, que le marché avait anticipée beaucoup plus forte. L’activité traditionnelle, elle, continue de croître de plus de 6% par trimestre.
L’action EssilorLuxottica est-elle décotée ? Sur la droite de régression hiboo, le cours était à -3,2 écarts-types à 150,50 € et à environ -2,4 écarts-types à 172 €. Mais la pente de la droite (12,3% par an) dépasse la rentabilité structurelle (10,5%) : la décote est réelle, plus modeste que celle qu’affiche la droite.
Quel est le PER d’EssilorLuxottica ? À 172 €, le PER est de 24 sur les bénéfices 2026 et de 22 sur ceux de 2027, contre un PER moyen de 34 sur dix ans et un PER structurel de 22 selon hiboo.
Quel est le dividende d’EssilorLuxottica ? Il est passé de 1,53 € à 4 € entre 2017 et 2025. Il représente 59% du bénéfice et 2,3% du cours de 172 €. Il peut être perçu en actions ou en cash : en 2025, 70% des actionnaires ont choisi les actions, contre 9% cette année.
Quelle part des ventes représentent les lunettes connectées ? 6,5% du chiffre d’affaires du troisième trimestre 2026, soit 486 M€ de ventes (+20%). Les analystes les voient représenter environ 5% des profits du groupe en 2030.
À quel prix hiboo serait-il acheteur ? Sous 135 €, ce qui donnerait 15% de performance par an sur l’objectif à cinq ans de hiboo.
Contenu informatif et pédagogique. Ni conseil en investissement, ni recommandation personnalisée. Investir en Bourse comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.