
Hermès cote aujourd’hui autour de 1 400 euros. Le titre a perdu plus de 30% depuis le 1ᵉʳ janvier, et surtout il a été divisé par deux depuis son plus haut de février 2025. Pour l’une des valeurs les plus solides de la cote, une telle chute en dix-huit mois est assez rare pour qu’on s’y arrête. Dans cet article, hiboo décrypte ce dossier : le modèle Hermès, ses comptes, les raisons de la sanction boursière et ce qu’en dit la méthode hiboo.
Le jour où tout a basculé
Le point de bascule est précis : le jour de la publication semestrielle, fin juillet 2026, l’action perd 10% en une séance, à 1 520 euros, son plus bas depuis janvier 2023. Le plus troublant, c’est que les résultats étaient bons. Le cours a ensuite encore creusé début septembre, sous les 1 500 euros, entraîné par tout le secteur après une note de Bank of America évoquant un ralentissement de la demande du luxe d’environ trois points au troisième trimestre, aux États-Unis, au Japon, en Corée et en Asie. Tout le luxe a rechuté, et Hermès avec lui.
Découvrez notre vidéo sur Hermès ici.
Hermès, un modèle vraiment à part
Fondée en 1837, à l’origine sellier (d’où le logo à la calèche), Hermès est restée un groupe familial : la famille Hermès en contrôle environ les deux tiers du capital. Trois caractéristiques rendent le modèle unique dans le luxe.
- Le mono-marque. Là où LVMH ou Kering empilent des dizaines de marques rachetées, Hermès mise tout sur un seul nom : Hermès. Un pari de concentration totale.
- L’artisanat français intégré. Plus de 80% des produits sont fabriqués en France, dans des ateliers en propre. Un sac Birkin, c’est un seul artisan, du début à la fin, une quarantaine d’heures de travail. Le groupe contrôle presque toute sa chaîne, jusqu’aux tanneries et aux élevages, pour une valeur ajoutée d’environ 90% du chiffre d’affaires, contre les deux tiers chez ses rivaux.
- La rareté organisée. Hermès produit délibérément moins que la demande. Cette rareté protège la marque des effets de mode et transforme certains sacs en objets quasi patrimoniaux, revendus parfois plus cher d’occasion que neufs.
Côté activité, la maroquinerie et la sellerie pèsent 44% des ventes, le vêtement et les accessoires 28%, le reste se partageant entre la soie, la beauté, l’horlogerie et l’art de vivre.
Des comptes qui restent d’exception
Sur dix ans, le chiffre d’affaires a été multiplié par trois, avec une croissance moyenne de près de 13%/an, le double du marché du luxe. En 2025, Hermès affiche 16 Mds€ de ventes et une marge d’exploitation de plus de 45%, quand LVMH et Kering tournent plutôt entre 25% et 30%.
Le bilan est une forteresse : aucune dette, une trésorerie nette positive de plus de 12 Mds€, un dividende relevé chaque année, complété d’exceptionnels.
Une nuance mérite toutefois d’être signalée : les marges s’effritent légèrement depuis deux ans. La marge nette est passée d’environ 32% en 2023 à un peu plus de 28% en 2025, et la marge d’exploitation a très légèrement reflué par rapport à son pic, entre euro fort, inflation des coûts artisanaux et poursuite des investissements industriels. Rien d’alarmant à ce stade, mais un point à surveiller.
Le semestre qui a fait chuter le titre
Les résultats publiés fin juillet n’avaient pourtant rien d’inquiétant : 8,2 Mds€ de ventes sur le semestre (+6% à taux constants), un deuxième trimestre en légère accélération, 41% de marge opérationnelle, un cash-flow disponible en hausse de 18% et 12,9 Mds€ de trésorerie nette.
Si le marché a sanctionné ces chiffres, c’est parce qu’il juge Hermès à l’aune de ses propres standards, particulièrement exigeants. Plusieurs éléments ont déçu :
- La Chine. L’Asie hors Japon ne progresse que de 2,4%, sans réaccélération, alors que le luxe chinois se refroidit nettement (LVMH perd 33% en Bourse cette année). Hermès résiste bien mieux, mais le marché ne paie pas la résistance : il paie l’accélération, qui n’est pas au rendez-vous.
- Un malentendu de communication. Hermès annonce +6% de production de maroquinerie, mesurée en heures de travail des artisans, et non en nombre de sacs. Le marché y a vu un risque sur les volumes, alors que la direction n’a rien révisé et répète que la demande dépasse l’offre.
- Des hausses de prix plus modérées annoncées pour 2027.
- Un effet change défavorable : l’euro fort ampute la croissance de 4,5 points, faisant passer la progression de +6% en réel à seulement +1,6% une fois convertie en euros.
L’exploitation ne justifie donc pas la sanction. Ce qui la justifie, c’est un changement de perception : le marché payait Hermès pour une croissance parfaite et perpétuelle. Dès que cette perfection se fissure, même légèrement, la prime qu’il accordait au titre commence à se dégonfler.
Sélectionnez les meilleures actions avec hiboo.
Le piège de la fausse décote
Après une telle baisse, l’action est-elle enfin devenue bon marché ? Pas si simple. Malgré la chute, Hermès se paie toujours environ 33 fois les bénéfices 2026, car les analystes ont révisé leurs prévisions à la baisse en même temps que le cours reculait. La croissance du bénéfice attendue cette année n’est plus que de 5% environ.
C’est le piège le plus contre-intuitif du dossier : une baisse de cours de 30% ne crée pas mécaniquement une décote de 30%. Sur le PER, il n’y a pas encore de décote franche. Le consensus vise un objectif autour de 1 860 euros, soit un potentiel de rebond de près de 30%, mais avec une tendance qui reste baissière et des révisions qui ne sont pas terminées.
Ce que révèle la droite de régression hiboo
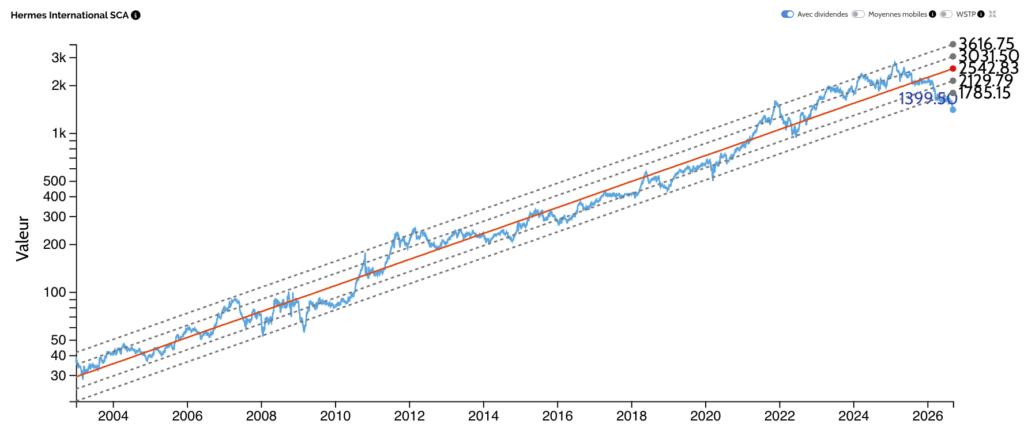
Sur une fenêtre de 20 ans, Hermès se situe à -3,34 écarts-types sous sa droite de régression, un signal de décote qui paraît extrême. Deux nuances s’imposent cependant. D’abord, l’écart-type est très resserré, autour de 19%, car le cours d’Hermès est historiquement très discipliné, très collé à sa droite : trois écarts-types sur un canal étroit représentent une distance moins vertigineuse qu’il n’y paraît. Ensuite, les années 2020-2022, marquées par l’explosion du luxe post-Covid tirée par la Chine, ont créé une pente artificiellement forte qui distord la régression sur 20 ans.
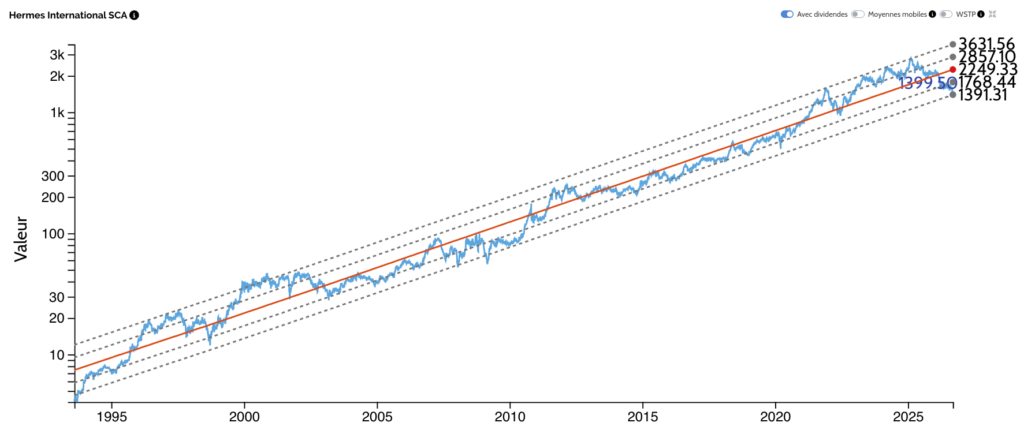
En élargissant la fenêtre à 30 ans pour neutraliser cet effet, l’image change : Hermès n’est plus qu’à -1,9 écart-type. Le titre reste décoté et entre clairement en zone d’achat, sans que la décote soit encore assez franche au goût de hiboo.
Le moteur, lui, reste intact : une rentabilité structurelle des capitaux propres autour de 25% et une rentabilité des capitaux employés de plus de 68%. Contrairement à un dossier de retournement, il n’y a ici rien à réparer. Tout se joue sur le prix d’entrée.
Un signal de confiance de la direction
La tendance de court terme reste baissière et les révisions ne sont pas terminées : la prudence reste de mise. Un détail vaut cependant d’être souligné : au premier semestre, Hermès a racheté ses propres actions à un cours moyen de 1 687 euros, nettement au-dessus du cours actuel. Venant d’une maison aussi disciplinée, aussi avare de gestes inutiles, ce geste constitue un vrai signal de confiance de la direction dans la valeur de la marque.
Conclusion hiboo
Hermès reste la plus belle exploitation du luxe : mono-marque, artisanale, ultra-rentable, sans dette. Elle est aujourd’hui sanctionnée non pour ses résultats, qui restent solides, mais parce que le marché ne lui pardonne pas de ralentir, même légèrement, alors qu’il la payait pour une perfection éternelle.
La chute a ramené le titre en zone d’achat sur la droite à 30 ans, avec un management qui rachète ses actions plus haut que le cours du jour. Mais sur le PER, la décote n’est pas encore franche, et la tendance reste orientée à la baisse. hiboo surveille de très près ce dossier d’exception, qui se rapproche nettement du point d’entrée, en attendant soit une décote un peu plus marquée, soit une stabilisation de la tendance : mieux vaut payer le juste prix une entreprise magnifique que de se précipiter sur un couteau qui tombe encore.
Contenu informatif et pédagogique. Ni conseil en investissement, ni recommandation personnalisée. Investir en Bourse comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.