
L’action LVMH cote autour de 410 € en septembre 2026. Elle a perdu environ un tiers depuis le 1er janvier et plus de 45% sur trois ans. Depuis son plus haut d’avril 2023, au-dessus de 900 €, le cours a été divisé par plus de deux, et le groupe vient de sortir du top 10 des capitalisations européennes, lui qui en occupait la première place il y a trois ans. Pourtant, l’entreprise gagne toujours plus de 10 Mds€ par an. Le cours a chuté beaucoup plus vite que les résultats : est-ce une décote, ou une nouvelle normalité ? Après [notre analyse d’Hermès](lien vers l’article Hermès), voici la lecture hiboo du numéro un mondial du luxe, développée en vidéo par Marie de Raismes et Maxime.
Découvrir notre vidéo sur LVMH.
LVMH en bref : 75 maisons, cinq métiers, un moteur
Là où Hermès est une marque, LVMH est un portefeuille de marques : 75 maisons assemblées par acquisitions depuis 1987 autour de Louis Vuitton et de Moët Hennessy, toujours contrôlées par la famille Arnault, qui détient près de la moitié du capital. Le chiffre d’affaires 2025 s’élève à 80,8 Mds€ pour une capitalisation d’environ 211 Mds€.
Le groupe est organisé en cinq métiers, mais un seul fait la différence. La Mode et Maroquinerie (Louis Vuitton, Dior, Loro Piana, Celine, Fendi, Loewe) représente 47% des ventes du premier semestre 2026 et 71% du résultat opérationnel, avec une marge de 34%. Quand ce métier tousse, tout le groupe tousse. Viennent ensuite la Distribution sélective (Sephora, DFS), 22% des ventes mais 10% du résultat seulement, les Montres et Joaillerie (Tiffany, Bvlgari, TAG Heuer), 14% des ventes, les Parfums et Cosmétiques, 10%, et les Vins et Spiritueux (Moët, Hennessy), 7%.
Géographiquement, l’équilibre est presque parfait : 29% des ventes en Asie hors Japon, 25% aux États-Unis, 25% en Europe dont 8% en France, 8% au Japon et 13% ailleurs, Moyen-Orient compris. Aucune zone ne dépasse 30%, ce qui amortit les à-coups sans les empêcher.
Vingt ans de comptes : l’essor, puis la normalisation
Sur la période 2016-2019, LVMH affichait une croissance régulière d’environ 10% par an avec une marge d’exploitation comprise entre 19 et 21%. Puis est venu le rebond post-Covid : +44% de chiffre d’affaires en 2021, +23% en 2022, une marge portée à 26-27% et un résultat net par action passé de 9 € en 2020 à 30 € en 2023. Le marché a payé cette accélération très cher, avec un cours au-dessus de 900 € en avril 2023.
Depuis, c’est le reflux. Le chiffre d’affaires est passé de 86 Mds€ en 2023 à 80,8 Mds€ en 2025, la marge d’exploitation de 26,5% à 21,9%, et le bénéfice par action de 30 € à moins de 22 €, soit une baisse de 28% en trois ans. Le dividende est resté stable à 13 € depuis trois exercices, ce qui porte le taux de distribution à près de 60%.
Ce point est important pour la suite : avec une marge de 22%, LVMH est déjà revenu au niveau des années d’avant Covid. La normalisation des marges que nous anticipions en février est en grande partie faite. La structure, elle, reste solide : sur dix ans, le chiffre d’affaires a été multiplié par 2,1, le bénéfice par action par 2,8 et le dividende par 3,2. La rentabilité structurelle des capitaux propres est de 16% et la dette nette ne représente que 0,7 fois l’EBITDA.
Un point de vigilance tout de même : le ratio d’agilité hiboo (cash-flow courant rapporté aux immobilisations) est tombé à 2,6% en 2025 contre 5,1% en moyenne sur dix ans. LVMH a beaucoup investi ces dernières années, notamment dans l’immobilier de prestige pour verrouiller ses emplacements. Ce sont des actifs de grande qualité, mais qui produisent moins de cash par euro immobilisé.
Premier semestre 2026 : la croissance revient, le change efface tout
Les résultats publiés le 27 juillet 2026 ne justifient pas la poursuite de la baisse du titre. Les ventes atteignent 38,6 Mds€, en croissance organique de 2%, avec un deuxième trimestre à +3%. Toutes les zones progressent au deuxième trimestre : États-Unis +6%, Japon +14%, Asie hors Japon +4% ; seule l’Europe stagne. Le résultat opérationnel courant ressort à 8,7 Mds€, la marge se maintient à 22,5%, le résultat net est stable à 5,7 Mds€. Le cash-flow disponible atteint 4,1 Mds€ et la dette nette recule de 19% sur un an, à 8,2 Mds€.
Pourquoi, alors, un résultat opérationnel en baisse de 4% en publié ? À cause du change. En organique, le résultat progresse de 341 M€, mais l’euro fort en coûte 686 M€. Sans l’effet devises, le résultat opérationnel serait en hausse de 4%. Plus des trois quarts des ventes du groupe sont réalisées hors zone euro.
Par métier, trois activités accélèrent : les Montres et Joaillerie (+9% en organique, +11% au deuxième trimestre, marge portée à 15,9% grâce à Tiffany et Bvlgari), Sephora (+5%, qui continue de gagner des parts de marché) et les Vins et Spiritueux (+5%, résultat en hausse de 11%, avec un Champagne qui repart et un Hennessy qui retrouve de la dynamique en Chine). Le point faible reste la Mode et Maroquinerie : -1% en organique sur le semestre, mais déjà +1% au deuxième trimestre, avec une accélération aux États-Unis et un bon démarrage de Jonathan Anderson chez Dior. Le résultat du métier recule de 7%, presque entièrement à cause du change.
Un signal mérite d’être noté : au premier semestre, LVMH a racheté 3,6 millions de ses propres actions pour 1,8 Md€, soit un prix moyen d’environ 495 €, plus de 20% au-dessus du cours actuel. Comme chez Hermès, la direction achète plus cher que ce que le marché propose aujourd’hui.
Pourquoi la baisse continue
Parce que le marché a changé d’histoire. Il payait LVMH 25 à 30 fois les bénéfices pour une croissance à deux chiffres tirée par la Chine. Cette croissance n’est plus là : le consensus attend +4,7% de bénéfice par action en 2026. Et début septembre, une note de Bank of America a signalé un ralentissement de la demande de luxe au troisième trimestre, d’environ trois points, aux États-Unis, au Japon et en Asie. Tout le secteur a rechuté. Le marché ne paie plus l’accélération, il attend de la voir.
Valorisation de LVMH : cette fois, la décote est réelle
Chez Hermès, nous expliquions que malgré la chute du cours, le PER restait à 33 : les analystes avaient raboté leurs prévisions en même temps que le cours baissait, et la décote n’existait pas. Chez LVMH, la situation est différente.
À 410 €, l’action se paie 18 fois les bénéfices attendus en 2026 (22,58 €) et 16 fois ceux de 2027 (25,36 €). Pour situer, le PER moyen de la décennie 2010-2019, avant la bulle post-Covid, était de 19, et la moyenne sur vingt ans de 24. Le rendement du dividende atteint 3,2%, le plus élevé de la décennie sur cette valeur. L’objectif de cours moyen des analystes est à 558 €, soit un potentiel d’environ 36%.
Deux réserves cependant. La tendance boursière reste baissière, et les révisions ne sont sans doute pas terminées : sur un an, l’objectif moyen du consensus est passé d’environ 645 € en février à 558 € aujourd’hui, une baisse de 12% en sept mois, au fil des publications. Le cours est lui-même passé sous sa droite de tendance à un an.
La droite de régression hiboo : 20 ans ou 30 ans ?
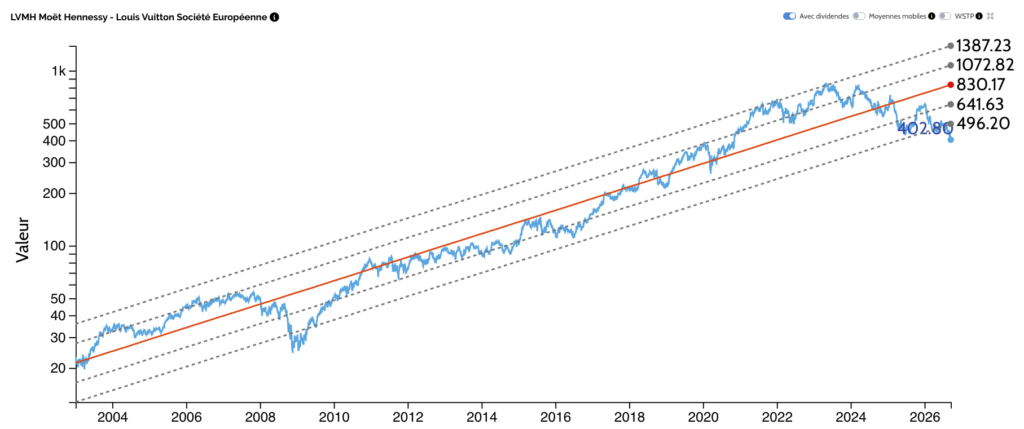
Sur 20 ans, LVMH est aujourd’hui 51% sous sa droite de régression, soit -2,7 écarts-types. Sur le papier, c’est une des décotes les plus fortes de notre univers. Mais comme pour Hermès, il y a une période exceptionnelle : la mondialisation des années 2000, qui a ouvert au luxe la Chine et les classes moyennes émergentes. Résultat, une pente artificiellement forte, 16,7% par an, qui distord la régression. Pour neutraliser cet effet, on élargit la fenêtre à 30 ans : elle inclut les années 1990, avant cette accélération.
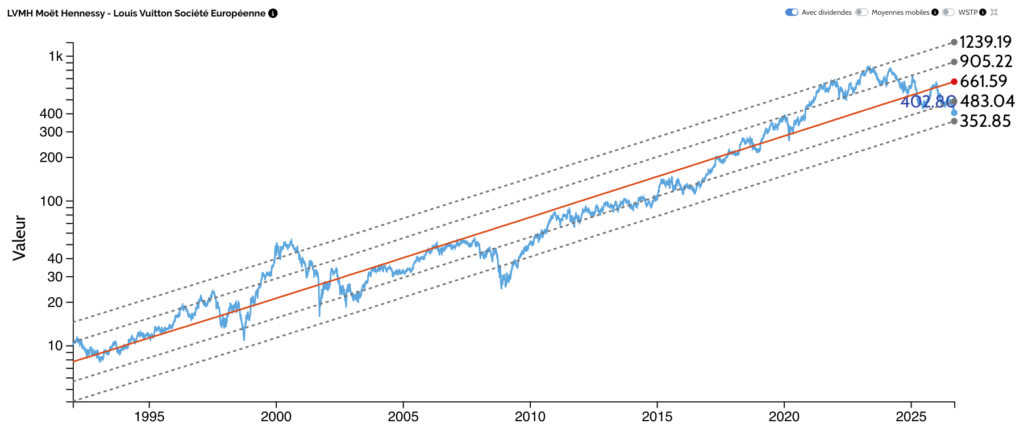
Et l’image change. Sur 30 ans, la droite passe aujourd’hui à 661 €, et non 830 €. Le cours est donc 38% sous sa droite, soit -1,5 écart-type, entre le premier et le deuxième canal. C’est moins spectaculaire, mais plus cohérent avec la réalité du groupe, et c’est déjà une décote franche : LVMH entre en zone d’achat, sans être encore sous les deux écarts-types, qui se situent autour de 350 €. La pente sur 30 ans est d’ailleurs cohérente avec la rentabilité structurelle des capitaux propres, 16%, notre vrai critère pour qualifier une droite, plutôt que la croissance passée des bénéfices.
Nous ne donnons pas d’objectif de cours ici, ce n’est pas l’objet. Ce qui compte, c’est la tendance globale : la droite à 30 ans monte avec la rentabilité du groupe, et le cours s’en est éloigné de près de 40%. Historiquement, ces écarts finissent par se refermer, à condition que les résultats tiennent. C’est ce que le premier semestre laisse penser.
Les risques
Trois risques principaux. La Chine d’abord, qui redémarre mais dont on ne sait pas si le redémarrage tiendra, avec le ralentissement signalé au troisième trimestre. Le change ensuite : un euro fort ampute mécaniquement les résultats. Et enfin la Mode et Maroquinerie : tant que Louis Vuitton et Dior ne retrouvent pas une croissance franche, les 71% du résultat qu’ils représentent plafonnent. Notre note de résilience est de 4 sur 5, c’est-à-dire un dossier dont les résultats peuvent reculer sensiblement, comme on l’a vu depuis 2023.
La conclusion hiboo : en zone d’achat, mais nous attendons
LVMH, c’est le numéro un mondial du luxe, familial, diversifié, sans dette significative, qui rachète ses actions 20% au-dessus du cours actuel. Ses résultats ont reculé depuis 2023 et ses marges sont revenues au niveau d’avant Covid : la normalisation est largement faite. Le cours, lui, a baissé beaucoup plus vite : 18 fois les bénéfices, 3,2% de rendement, 38% sous sa droite de régression à 30 ans. Contrairement à Hermès, la décote est réelle, sur le PER comme sur la droite.
On commence donc à être en zone d’achat. Mais chez hiboo, nous sommes gourmands. Nous attendons que le cours passe sous les deux écarts-types de la droite à 30 ans, autour de 350 €. Pourquoi attendre alors que la décote est déjà là ? Parce que la tendance boursière est baissière, et parce que les révisions du consensus ne sont sans doute pas terminées : chaque publication rabote un peu les objectifs. Sur un dossier de cette qualité, le risque n’est pas de le rater, c’est de le payer trop tôt.
Retrouvez la fiche LVMH sur hiboo.expert, avec la droite de régression, les comptes retraités et le consensus mis à jour chaque jour.
Les analyses hiboo sont des informations et recommandations à caractère général ; elles ne constituent pas un conseil en investissement personnalisé. Tout investissement présente un risque de perte en capital.