
L’action Novo Nordisk cote autour de 258,80 couronnes danoises, soit 34,70 €, en septembre 2026. Elle a perdu 74% depuis juin 2024. La capitalisation est passée de près de 600 Mds€ à environ 155 Mds€ : il y a deux ans, le laboratoire danois de l’Ozempic et du Wegovy était la première capitalisation européenne. Et lundi 21 septembre, jour de sa journée investisseurs, le titre a encore perdu 7,7%. Pourtant, l’entreprise reste très rentable : 13,7 Mds€ de bénéfice net en 2025, une marge nette de 33%. Après nos analyses d’Hermès et de LVMH, voici la lecture hiboo de ce dossier, développée en vidéo par Marie de Raismes et Maxime.
Visionner notre vidéo sur NOVO en cliquant ici.
Le groupe : le diabète, l’obésité, et une molécule
Fondé en 1923 pour produire de l’insuline, Novo Nordisk est contrôlé par une fondation danoise (28% du capital, 77% des droits de vote). Le diabète représente 64% des ventes du premier semestre 2026 (Ozempic 40%, Rybelsus 7%, insulines 17%), l’obésité 30% (Wegovy injectable 25%, Wegovy comprimé 4%), les maladies rares 6%.
Ozempic et Wegovy reposent sur la même molécule, le sémaglutide, qui imite une hormone digestive, le GLP-1 : Ozempic dans le diabète, Wegovy dans l’obésité. Cette seule molécule représente environ les trois quarts des ventes, la force du dossier et sa fragilité. Les États-Unis font 51% des ventes, où un même produit se vend deux à trois fois plus cher qu’en Europe, mais où la concurrence et la baisse des prix sont aussi les plus fortes.
Dix ans de comptes : croissance régulière, puis emballement
De 2015 à 2021, croissance régulière d’environ 4,5% par an. Puis l’emballement 2022-2024 (+26%, +31%, +25% de chiffre d’affaires) porté par le GLP-1 : les médicaments conçus pour le diabète se sont révélés faire perdre 15 à 20% du poids, et avec le Wegovy, lancé en 2021, Novo Nordisk a créé le marché du traitement de l’obésité. 2025 marque le ralentissement : ventes +6,4%, bénéfice par action +1,7%, marge à 41,3%, la plus basse de la décennie. Sur dix ans, le bénéfice par action a tout de même été multiplié par 3,4, sans une année de baisse.
Deux points de vigilance : la rentabilité des capitaux propres recule (78,5% en 2023, 52,8% en 2025), et le groupe porte désormais de la dette depuis le rachat d’usines de Catalent fin 2024 (11,6 Mds€, 0,6 fois l’EBITDA).
Premier semestre 2026 : les volumes progressent, les prix baissent
Les ventes atteignent 19,9 Mds€, +2% à changes constants (+7% au T2), avec l’obésité en tête (+19%, +40% hors États-Unis) et le Wegovy en comprimé, lancé en janvier, déjà à 740 M€ sur six mois. Les prévisions 2026 ont été relevées deux fois.
Ce qui pèse : aux États-Unis, les ventes de Wegovy injectable baissent de 22% au T2 alors que les volumes augmentent, car la plupart des assurances ne remboursent pas les traitements de l’obésité. Novo Nordisk vend donc de plus en plus en direct, entre 149 et 499 dollars par mois contre 1 350 dollars au prix catalogue : plus de la moitié des volumes de Wegovy passent par ce canal. La marge brute recule de 83,1% à 79,3%. Signal à noter : en 2026, la direction a racheté ses actions à un prix moyen de 278 couronnes, près de 8% au-dessus du cours actuel.
Sélectionnez les meilleures actions avec hiboo.
Ce qui a changé : Eli Lilly, les prix, les brevets
Trois évolutions pèsent sur l’avenir plus que sur le présent. La concurrence : Eli Lilly détient désormais environ 60% du marché américain de l’obésité et vaut cinq fois Novo Nordisk en Bourse ; le danois regagne des parts (32% à 40% des ordonnances entre janvier et août) mais en baissant ses prix, sans que les ventes suivent. Les prix : au 1er janvier 2027, le prix catalogue du Wegovy baissera d’environ 50%, celui de l’Ozempic de 35%. Les brevets : le sémaglutide est déjà tombé dans le domaine public dans quatre pays représentant moins de 10% des ventes, et expirera en 2031 en Europe, 2032 aux États-Unis.
Le plan 2030, présenté le 21 septembre, mise sur trois molécules (CagriSema en 2027, le cagrilintide seul en 2028, le zenagamtide en 2029), une marge opérationnelle maintenue autour de 41% et 13 000 suppressions de postes. Le titre a pourtant chuté de 7,7% ce jour-là : la direction annonce une croissance des ventes 2026-2030 « en ligne avec les concurrents », c’est-à-dire sans plus de croissance que la moyenne du secteur, alors que moins de 10% des personnes obèses sont traitées aux États-Unis et moins de 2% dans le monde.
Valorisation : la décote est réelle sur le PER
À 258,80 couronnes, l’action se paie 12 fois les bénéfices attendus en 2026 et 2027, contre 30 fois en moyenne sur cinq ans (Eli Lilly se paie toujours 30 fois). Le rendement du dividende atteint 4,5%. L’objectif moyen des analystes est à 309 couronnes (+19%), mais il a chuté de 23% en sept mois et le cours est passé sous sa droite de tendance à un an (277 couronnes) : la tendance boursière est baissière. Sur le PER, la décote est réelle ; rapporté à la croissance attendue, le PEG ressort à 3,2, ce qui n’est pas bon marché.
La droite de régression hiboo sur 20 ans : -3,45 écarts-types, mais quelle pente ?
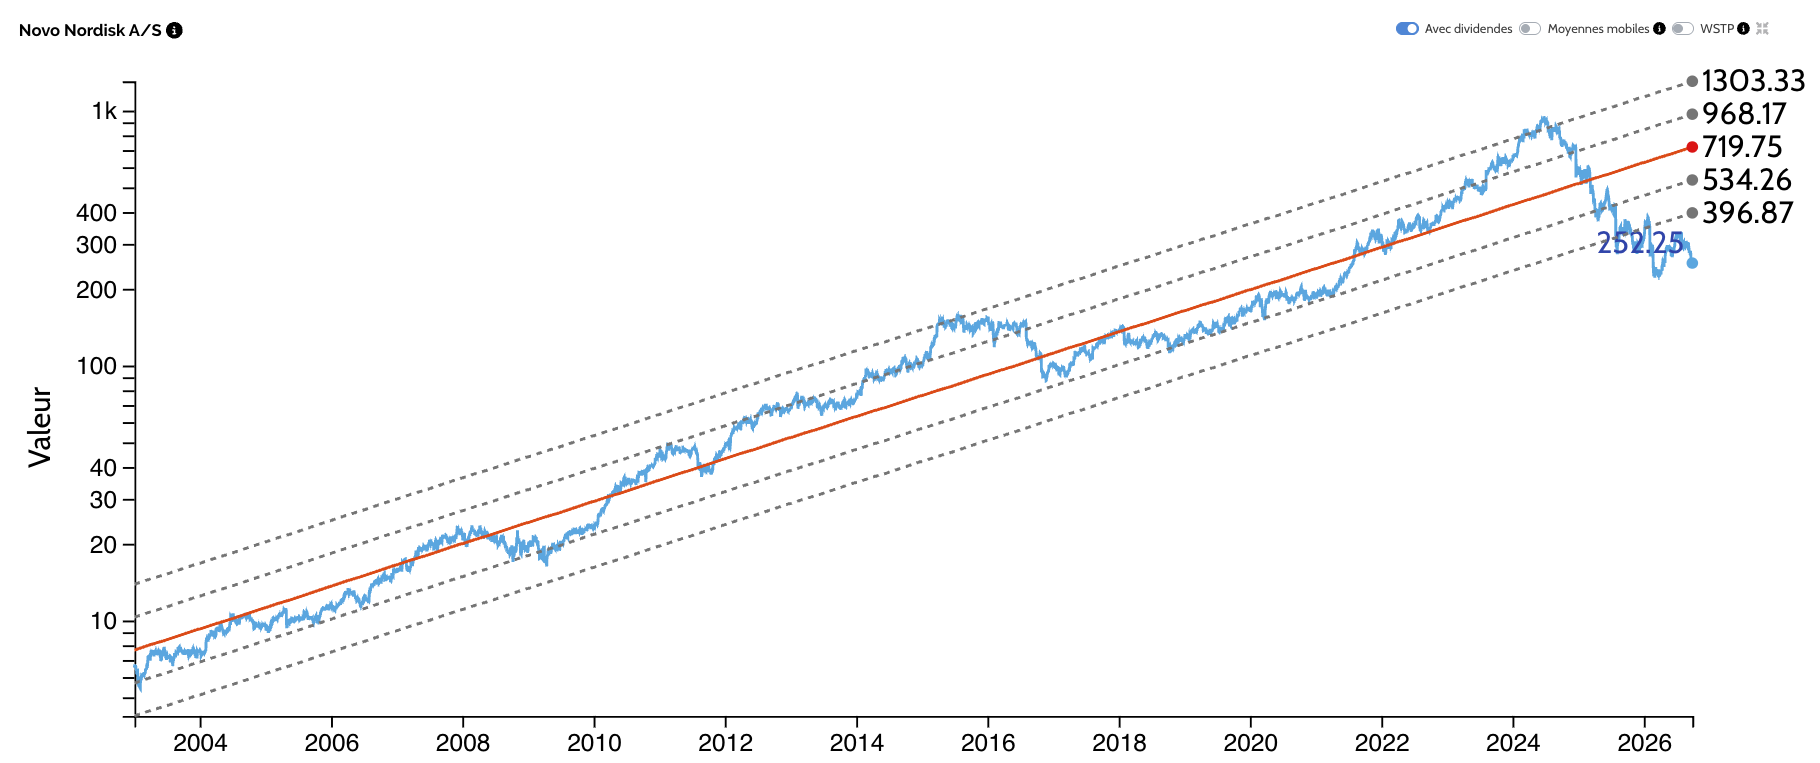
Sur 20 ans, dividendes réinvestis, le cours est 64% sous sa droite de régression, soit -3,45 écarts-types, sans précédent sur cette valeur. Mais la pente de cette droite, 21% par an, reposait sur trois conditions en train de disparaître : un marché à trois acteurs sans nouvel entrant, une innovation protégée en permanence par de nouveaux brevets, et des prix américains libres et croissants jusqu’en 2016. Avec Lilly, la baisse des prix et l’expiration des brevets en 2031-2032, ce n’est plus la pente future du groupe. On garde donc la droite à 20 ans, mais le -3,45 écarts-types exagère la décote réelle.
Les risques
Eli Lilly (60% du marché américain, cinq fois les moyens de Novo Nordisk, une molécule de nouvelle génération plus efficace que CagriSema) ; les prix (impact de la baisse de 2027 encore inconnu) ; les brevets (2031-2032) ; la concentration sur CagriSema, après deux échecs de recherche en un an et sans plan B au même niveau.
La conclusion hiboo
Novo Nordisk reste très rentable (marge d’exploitation supérieure à 40%, ROE de 53%, rendement de 4,5%, 31 ans de hausse du dividende), mais n’est plus une valeur de croissance à 21% par an : le marché la valorise à 12 fois ses bénéfices. La décote est réelle sur le PER, exagérée sur la droite à 20 ans par une pente qui ne se reproduira probablement pas.
Pour un investisseur de long terme, on est en zone d’achat, sur un dossier qui a changé de nature : davantage de rendement, moins de croissance. Chez hiboo, nous attendons deux signaux : la fin des révisions baissières du consensus (résultats du 4 novembre, décision sur CagriSema) et un retour du cours au-dessus de sa droite à un an, vers 277 couronnes. Comme toujours : pas de conseil d’achat, seulement de la méthode.
Retrouvez [la fiche Novo Nordisk](lien vers la fiche) sur hiboo.expert, avec la droite de régression, les comptes retraités et le consensus mis à jour chaque jour.
Les analyses hiboo sont des informations et recommandations à caractère général ; elles ne constituent pas un conseil en investissement personnalisé. Tout investissement présente un risque de perte en capital.