
L’action Tesla cote autour de 350 dollars en octobre 2026. Elle a perdu plus de 20% depuis le 1er janvier et près de 20% sur un an, pendant que le S&P 500 gagnait 15%. Pourtant, la capitalisation reste de 1 400 Mds$. Et le dernier trimestre résume le paradoxe du dossier : le chiffre d’affaires a augmenté de 26%, le résultat opérationnel a baissé de 57%. Après nos analyses d’Hermès, de LVMH et de Novo Nordisk, voici la lecture hiboo de Tesla, développée en vidéo par Marie de Raismes et Maxime.
Cliquez ici pour visionner notre vidéo sur Tesla.
Le groupe : des voitures, de l’énergie, des services, et trois paris
Tesla est un constructeur de voitures 100% électriques, fondé en 2003 et dirigé par Elon Musk, qui en détient environ 20%. L’automobile fait 73% du chiffre d’affaires du deuxième trimestre 2026 (les Model 3 et Model Y représentent 97% des livraisons), l’énergie, c’est-à-dire les batteries de stockage pour les réseaux électriques, 11%, et les services (entretien, recharges, abonnements, conduite assistée) 16%.
Trois activités expliquent une grande partie du prix de l’action. Le FSD (Full Self-Driving) est un logiciel de conduite assistée vendu en abonnement, où le conducteur doit rester attentif : Tesla précise elle-même que le véhicule n’est pas autonome. Il compte 1,48 million d’abonnés actifs, +56% sur un an. Le robotaxi en est la suite : un service de taxi sans chauffeur, exploité par Tesla, ouvert dans sept villes américaines, dont six sans personne au volant, pour l’instant à petite échelle. Tesla a aussi lancé la production du Cybercab, une voiture conçue dès l’origine comme un robotaxi, en test mais pas encore en service. Enfin Optimus, un robot humanoïde : les lignes des Model S et X de Fremont sont converties pour le produire, avec une production attendue dans l’année, et les premiers exemplaires serviront en interne à collecter des données d’entraînement.
Côté fabrication, les voitures vendues aux États-Unis y sont produites (Fremont, Austin), l’Europe est servie par l’usine de Berlin et la Chine par celle de Shanghai.
Dix ans de comptes : la croissance s’est arrêtée, la rentabilité recule
De 2015 à 2025, le chiffre d’affaires a été multiplié par 23, de 4 à 95 Mds$, mais Tesla a perdu de l’argent chaque année jusqu’en 2019. Le pic se situe en 2022-2023 : marge opérationnelle de 16,8% en 2022, bénéfice par action de 4,29 dollars en 2023. Depuis, le reflux : en 2025, le chiffre d’affaires recule de 2,9% (la première baisse de la décennie), la marge opérationnelle tombe à 4,6% et le bénéfice par action à 1,07 dollar, soit -75% depuis 2023. La rentabilité des capitaux propres passe de 28% en 2022 à 4,6% en 2025.
Le bilan reste solide, avec plus de 40 Mds$ de trésorerie et un cash-flow d’exploitation de 14,7 Mds$ en 2025. Deux points de vigilance : la marge, passée de 17% à moins de 5% en trois ans, et la dilution : le nombre d’actions a augmenté d’environ 6% par an sur dix ans. Elle s’est ralentie (+0,6% en un an), mais la rémunération en actions coûte 3,8 Mds$ sur douze mois, l’équivalent du résultat net.
Sélectionnez les meilleures actions avec hiboo.
Deuxième trimestre 2026 : les ventes progressent, le résultat chute
Tesla a livré 480 126 véhicules (+25%, un record pour un deuxième trimestre) et son chiffre d’affaires atteint 28,2 Mds$ (+26%), au-dessus de 100 Mds$ sur douze mois pour la première fois. Pourtant, le résultat opérationnel tombe à 398 M$ (-57%), soit une marge de 1,4%. Trois facteurs l’expliquent.
D’abord les charges : les dépenses d’exploitation augmentent de 47%, à 4,4 Mds$. La recherche passe de 1,6 à 2,4 Mds$ (intelligence artificielle, robotaxi, Optimus) et la rémunération en actions de 0,6 à 1,2 Md$, dont 267 M$ pour le plan de rémunération d’Elon Musk, soit environ la moitié de la hausse. La règle comptable impose de compter la valeur des actions promises dès qu’un objectif du plan paraît probable : Tesla juge probable celui des 20 millions de véhicules livrés (9,7 millions à ce jour). Ce n’est pas une sortie d’argent, mais le résultat publié baisse.
Ensuite les crédits réglementaires : les constructeurs qui ne respectent pas les quotas de véhicules propres achètent des crédits à ceux qui les dépassent, comme Tesla, pour qui c’est un revenu sans coût. Il tombe de 439 à 146 M$ (-67%), des décisions publiques ayant restreint certains de ces programmes.
Enfin le prix moyen de vente, en baisse. La voiture reste rentable : sa marge brute, hors crédits, est de 16,3%, contre 15,0% un an plus tôt, Tesla fabriquant moins cher grâce notamment à des droits de douane à l’importation plus faibles, mais elle recule par rapport au trimestre précédent (19,2%). Pour situer : les intérêts encaissés sur la trésorerie, 422 M$, dépassent le résultat opérationnel.
Plus de 25 Mds$ d’investissements en 2026 : le pari de l’IA
Les investissements passent de 8,5 Mds$ en 2025 à plus de 25 Mds$ prévus en 2026 (5,8 Mds$ au seul deuxième trimestre, 2,4 fois plus qu’un an plus tôt). Le cash-flow disponible, l’argent généré moins les investissements, tombe à -1,1 Md$ sur le trimestre, contre +6,2 Mds$ sur 2025. Le bilan encaisse : 43,5 Mds$ de trésorerie pour 9,3 Mds$ de dettes.
Le lien avec la voiture est direct : le FSD et le robotaxi sont des logiciels qui apprennent sur des milliards de kilomètres, et les entraîner demande une puissance de calcul que Tesla a plus que doublée au Texas au premier semestre. Ce calcul sert aussi à entraîner Optimus. Tesla construit en plus une usine de puces à Austin, pour ne pas dépendre de fournisseurs. Son raisonnement : passer de la vente d’une voiture à la vente d’un service de transport, et de robots. C’est un pari : les dépenses précèdent les revenus. Le résultat net publié (1,1 Md$) contient d’ailleurs 1,0 Md$ de plus-value latente sur la participation dans SpaceX.
Les batteries : un point de dépendance
La capacité de production de packs de batteries est, selon Tesla, le principal facteur limitant de la hausse de production de véhicules à court terme. Tesla fabrique ses propres cellules (4680, plus de 40 GWh par an au Texas) et du LFP au Nevada (7 GWh), mais reste acheteur : les fournisseurs publiquement connus sont Panasonic, CATL et LG Energy Solution. Tesla n’apparaît pas dans le classement mondial des fabricants de batteries pour véhicules électriques, où, de janvier à août 2026, CATL détient 39,4% du marché, BYD 15,1% et LG Energy Solution 8,1%. Autrement dit, le principal concurrent de Tesla, BYD, est aussi l’un des plus grands fabricants de batteries du monde.
BYD : la concurrence a changé de camp
Pendant des années, Tesla a été numéro un mondial du véhicule 100% électrique. En 2025, BYD l’a dépassé : 2,26 millions de ventes contre 1,64 million. En 2026, les deux se disputent la tête : Tesla a repris la première place au premier trimestre, BYD au deuxième, avec 557 000 ventes contre 480 000. En Europe, sur six mois, BYD a immatriculé 174 000 voitures et Tesla 170 000, pour 2,4% de parts de marché chacun : BYD est passé de 1,0% à 2,4% en un an, Tesla de 1,6% à 2,4%.
Comment Tesla peut-il progresser de 25% et se faire reprendre la tête ? Parce que le point de départ n’est pas le même : au deuxième trimestre 2025, Tesla était tombé à 384 000 livraisons, BYD vendait 607 000 voitures électriques. Un an plus tard, BYD est en baisse de 8% et Tesla en hausse de 25% : Tesla comble une partie de l’écart, mais reste 14% au-dessous.
Face à un concurrent qui fabrique en Chine, Tesla a baissé ses prix. Aux États-Unis, le Model Y Long Range est passé de 65 990 à 52 990 dollars en janvier 2023 (-20%), et le Model 3 d’entrée de gamme de 46 990 dollars à 36 990 pour la version Standard lancée en octobre 2025 (-21%). Cela protège les volumes mais ampute la marge. Tesla n’est pas condamné, le Model Y reste le véhicule électrique le plus vendu au monde, mais son avantage compétitif durable est moins évident qu’en 2022.
Gouvernance : tout dépend d’Elon Musk
Elon Musk est à la fois le patron et celui qui décide des produits. Quatre épisodes illustrent ce que cela change pour l’actionnaire.
Le plan de 2025. Voté en novembre 2025 à plus de 75% des voix exprimées, il permet à Musk de recevoir jusqu’à 423,7 millions d’actions, soit 12% du capital actuel, en douze tranches. Chacune exige un palier de capitalisation, de 2 000 Mds$ pour la première à 8 500 Mds$ pour la dernière (contre 1 400 aujourd’hui), et des objectifs opérationnels : 20 millions de véhicules livrés, 10 millions d’abonnés FSD, un million de robots livrés, un million de robotaxis en exploitation, et des paliers de résultat avant intérêts, impôts et amortissements de 50 à 400 Mds$ (15 Mds$ sur les douze derniers mois). La première tranche en demande un, la douzième les demande tous. ISS et Glass Lewis, deux cabinets qui conseillent les investisseurs sur leur vote (et ne détiennent aucune action Tesla), avaient recommandé de voter contre, comme le fonds souverain norvégien, qui détient 1,14% du capital.
Le plan de 2018. Des options valant environ 56 Mds$ au moment du jugement. La justice du Delaware les a annulées en 2024, jugeant que Musk contrôlait de fait le conseil qui les avait fixées. En décembre 2025, la Cour suprême de l’État a écarté l’annulation, qui aurait laissé Musk sans rien après six ans de travail. Le plan est rétabli et Musk a commencé à exercer ses options.
Les administrateurs. Accusés de s’être trop rémunérés, ils ont restitué environ 277 M$ dans un accord de janvier 2026.
xAI. En novembre 2025, un vote consultatif des actionnaires sur un investissement dans xAI, la société d’intelligence artificielle de Musk, donne 1,06 milliard de voix pour et 916 millions contre, mais les statuts comptent les abstentions comme des voix contre : la proposition n’est pas adoptée. Le conseil a investi 2 Mds$ quand même. La participation est devenue moins de 1% de SpaceX, invendable avant décembre 2026.
Ces trois derniers épisodes relèvent de la gouvernance : un dirigeant dont les intérêts ne sont pas toujours ceux des actionnaires. Reste la dilution de 12%. Elle n’est versée que si les objectifs sont atteints, et le cours aura alors beaucoup monté : pour la dernière tranche, la capitalisation devrait valoir six fois le niveau actuel. Le vrai sujet est donc la probabilité d’atteindre ces objectifs. Les premiers sont à portée (Tesla juge déjà probable celui des 20 millions de véhicules), les derniers sont très loin d’aujourd’hui : 400 Mds$ de résultat, soit 26 fois le niveau actuel, et un million de robots qui n’existent pas encore. Et le cours, à 199 fois les bénéfices, en paie déjà une partie.
Valorisation : 199 fois les bénéfices
À 352,84 dollars (cours du 29 septembre), l’action se paie 199 fois les bénéfices attendus en 2026 et 163 fois ceux de 2027, contre de l’ordre de dix fois pour un constructeur automobile classique. Le consensus attend un bénéfice par action de 1,77 dollar cette année (+7,9%), puis 2,16 dollars en 2027 (+22%). Le PEG, le PER divisé par la croissance attendue, est de 4,5 : au-dessus de 2, la croissance est payée cher.
L’objectif moyen des analystes est de 395,83 dollars, soit 12% au-dessus du cours, mais avec 46 analystes et des objectifs de 125 à 600 dollars, les opinions sont très dispersées. JPMorgan a par exemple abaissé le sien de 445 à 415 dollars le 28 septembre, en restant neutre. Ce prix n’est pas celui d’une voiture, c’est celui d’un pari : que Tesla devienne le leader du robotaxi, des robots humanoïdes et du stockage d’énergie, des activités qui ne pèsent presque rien dans les comptes d’aujourd’hui.
La droite de régression hiboo : -1,23 écart-type, mais quelle pente ?
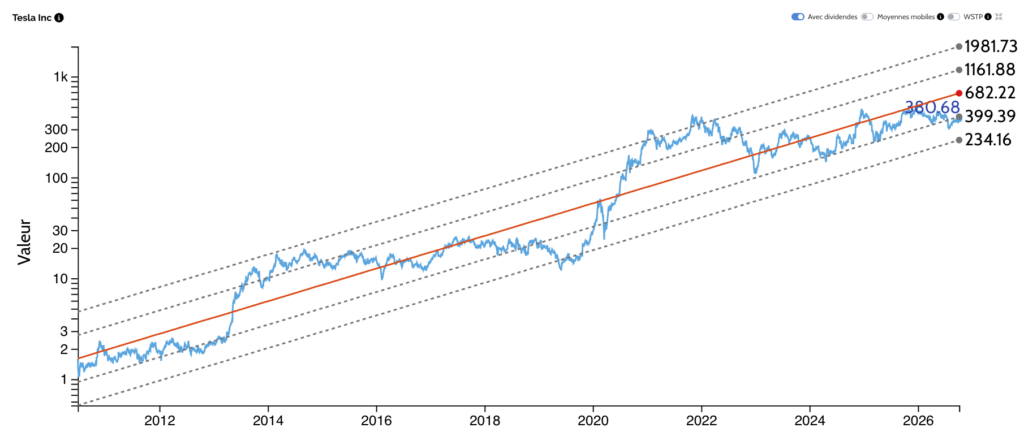
Tesla est cotée depuis juin 2010, soit 16 ans : assez pour lire une droite (10 ans minimum), moins que les 20 ans où elle est la plus fiable. Le cours est 48% sous sa droite, qui passe à 679 dollars, soit -1,23 écart-type, entre le premier et le deuxième écart-type.
Mais la pente est de 45% par an. Notre critère pour la qualifier est la rentabilité des capitaux propres, qui porte la pente à long terme : elle est de 4,6% en 2025, après -0,5% en moyenne sur dix ans. La pente ne vient donc pas de la rentabilité : elle vient du gonflement du PER. Le prix que le marché accepte de payer pour chaque dollar de bénéfice a énormément augmenté, parce que les investisseurs achètent déjà les paris du groupe (robotaxi, robots, stockage), d’où un PER proche de 200, alors que le bénéfice par action baisse depuis 2023. Pour tenir cette pente, il faudrait que les bénéfices progressent encore de 45% par an, ou que le PER grimpe encore. Ces -1,23 écart-type ne sont donc pas une vraie décote.
Sur un an, la droite passe à 352 dollars, contre environ 456 il y a un an (-23%), et le cours est dessus : ni décote ni prime à court terme. La moyenne mobile à 21 jours est sous celle à 200 jours (395 dollars), et l’objectif moyen des analystes est passé d’environ 420 dollars en février à 396. La tendance boursière reste baissière à court terme, même si le titre a rebondi depuis son plus bas de fin juillet, autour de 297 dollars.
La lecture hiboo : cinq questions
- Rentable ? Moins : 4,6% de rentabilité des capitaux propres, après 28% en 2022.
- Avantage compétitif durable ? Il se réduit : la marge est passée de 17% à 5%, et BYD a repris la tête.
- Croît-elle ? Les ventes repartent au deuxième trimestre, mais elles ont baissé en 2025 et les bénéfices reculent.
- Diluée ? De 6% par an sur dix ans, et jusqu’à 12% d’actions nouvelles si le plan de Musk va à son terme.
- Bon marché ? Non : 199 fois les bénéfices attendus en 2026.
Nous voyons plus de feux orange que de feux verts. Tesla a changé l’industrie automobile, mais ce n’est pas, à ce prix, un dossier de notre univers d’achat : la décote à -1,23 écart-type vient d’une pente non reconductible, le prix intègre des activités qui n’existent pas encore dans les comptes, et la tendance boursière est baissière. Au cours actuel, le risque n’est pas de rater Tesla, c’est de le payer trop cher. Comme toujours : pas de conseil d’achat, seulement de la méthode.
Retrouvez la fiche Tesla sur hiboo.expert, avec la droite de régression, les comptes retraités et le consensus mis à jour chaque jour.
Les analyses hiboo sont des informations et recommandations à caractère général ; elles ne constituent pas un conseil en investissement personnalisé. Tout investissement présente un risque de perte en capital.